与转让房地产有关的税金,是扣除项目里口径最容易被忽略的一块。不在于它算起来复杂,而在于「哪些能扣、哪些不能扣」各地有差异,而且同一笔费用在不同科目下可能重复。
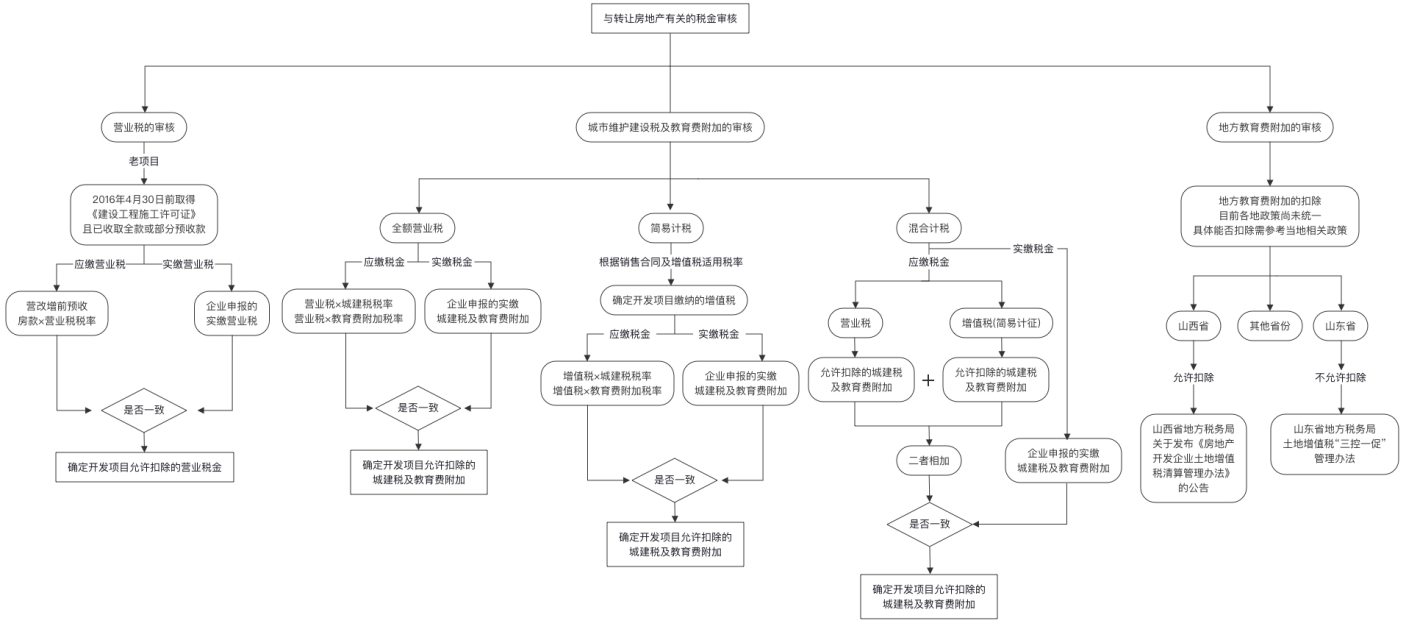
税金的构成范围
与转让房地产有关的税金包括四项:
| 税种 | 审核关注点 |
|---|---|
| 增值税(或营业税) | 计税基础核对,落进收入的真实性 |
| 城市维护建设税 | 计税基础与流转税一致 |
| 教育费附加 | 同上 |
| 地方教育费附加 | 同上 |
扣除的前提是确实缴纳——没交的不能扣,缴了但凭证对不上的也要核。
增值税(或营业税):核对计税基础,落实收入的真实性
增值税(或营业税)的审核主要是核对其计税基础,落实收入的真实性。
这一步与收入审核是同一件事的两面:收入核的是「有没有、准不准」,税金核的是「按这个收入算出来的流转税对不对」。流转税算得对,往往能反过来验证收入是否真实——收入少计了,税金就会对不上。
城建税与附加:计税基础要比对,不是各算各的
涉及城建税及教育费附加,要结合项目的计税方式,结合应缴纳的流转税(营业税或增值税)与城建税及附加税的计税基础进行比较。
「比较」这两个字是关键。常见的错误是分别算各自的——增值税按销售额算、城建税按流转税算、教育费附加再按流转税算,但每一环的取数口径没有对齐。口径不对齐,差额就会莫名其妙。
正确的做法是先确定项目适用的计税方式(一般计税还是简易计税),再在同一个口径下把流转税和各项附加串起来。
教育费附加:视同税金可以扣
因转让房地产交纳的教育费附加,也可视同税金予以扣除。
这一条把教育费附加纳入了「与转让房地产有关的税金」的扣除范围——它不在税金及附加科目里走,但性质上属于转让环节负担的税金。
印花税:科目决定能不能扣
纳税人缴纳的印花税已列入「税金及附加」科目核算的,可计入与转让房地产有关税金予以扣除。
但这不是全国统一的结论。 安徽目前对房地产开发企业土地增值税清算时,不允许扣除印花税、地方教育附加。
所以这一项必须按项目属地的口径来查,不能套用其他省份的做法。
地方差异清单:这类税金必须按属地核
| 事项 | 差异点 |
|---|---|
| 印花税 | 是否允许在土地增值税清算中扣除,部分省份不允许 |
| 地方教育费附加 | 部分省份不允许扣除 |
| 教育费附加 | 视同税金可扣的口径执行情况 |
| 城建税 | 税率按纳税人所在地,不是项目所在地 |
这四项里,前两项是「能不能扣」的问题,后两项是「怎么算」的问题。性质不同,但都在同一张底稿上。
企业侧的自查动作
| 核查项 | 怎么查 |
|---|---|
| 流转税与附加的取数口径 | 增值税销售额、城建税计税依据、教育费附加计税依据是否同源 |
| 缴纳凭证 | 完税凭证与申报表是否一一对应 |
| 会计科目归属 | 印花税是否已计入「税金及附加」科目 |
| 属地规定 | 本省对印花税、地方教育费附加的扣除口径 |
| 重复扣除 | 印花税是否既在税金及附加扣、又在其他科目扣过一遍 |
最后一条与土地出让契税是同一类问题——契税应计入「取得土地使用权所支付的金额」,如果又在「与转让房地产有关的税金」里扣一遍,就是重复扣除。
一件更靠前的事
转让环节的税金通常在交割时点才最终确定,而清算往往发生在交割之后、中期之后。如果项目还有尾盘或未交割部分,这部分税金的实际数还没出来。
实务上的处理是:先按已交割部分核实已缴税金,未交割部分按预计数测算并留出调整空间。等实际数出来再调整——但前提是测算口径与最终口径一致,否则调整会变成重算。
引用依据
- 《土地增值税暂行条例实施细则》第七条(与转让房地产有关的税金范围)。
- 《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187 号)第四条。
- 《土地增值税清算管理规程》(国税发〔2009〕91 号)。
本文为土地增值税清算实务讨论,不构成税务处理意见或法律意见;各地口径存在差异,具体适用以项目属地现行有效规定与主管税务机关当期认定为准。