土地成本及拆迁补偿费这一项,在扣除项目里通常占比较大,因此也是审核中被盯得最紧的一块。
审核要抓两件事:一是取得土地使用权支付的地价款、契税及其他相关费用;二是土地征用及拆迁补偿费用是否合理合法,是否存在多记或虚增。
土地出让金审核:先看凭证本身合不合法
土地出让金审核是对土地合同、土地使用权证等信息及票据取得的合法性进行审核。
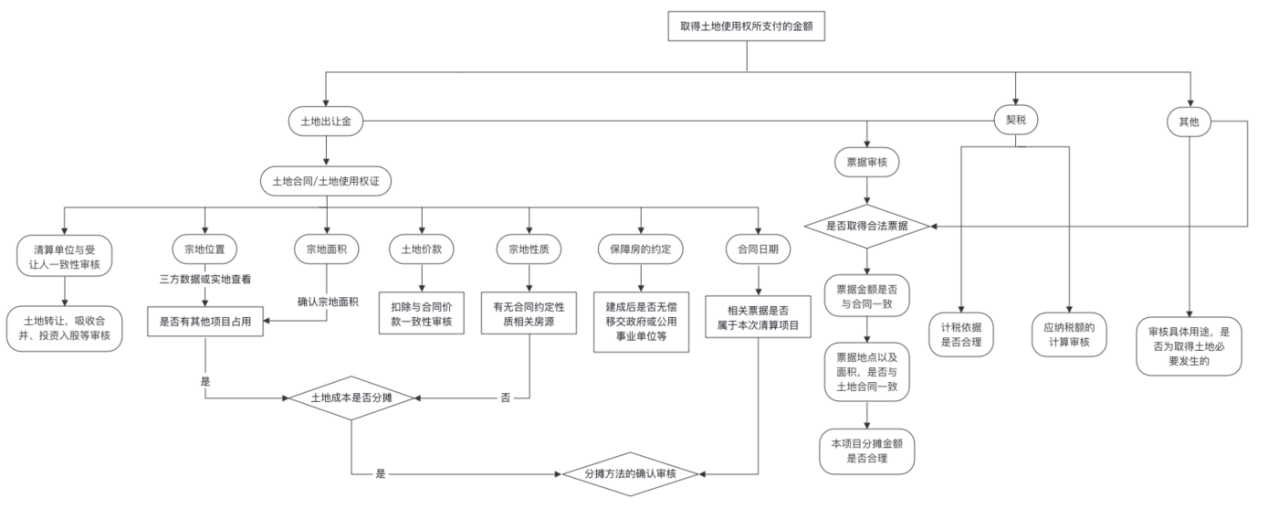
这里看的是「有没有」和「对不对得上」:土地合同与土地使用权证记载的面积、用途、地价是否一致;付款凭证的金额、收款方、时间是否与合同对得上;契税是否单独列示、有没有重复计入。
拆迁补偿费审核:五个要素一起看
拆迁补偿费审核是对政府公告、土地合同和立项批文等源头数据进行比对,同时审核以下要素,来确定分摊成本的准确性和分摊比例的合理性:
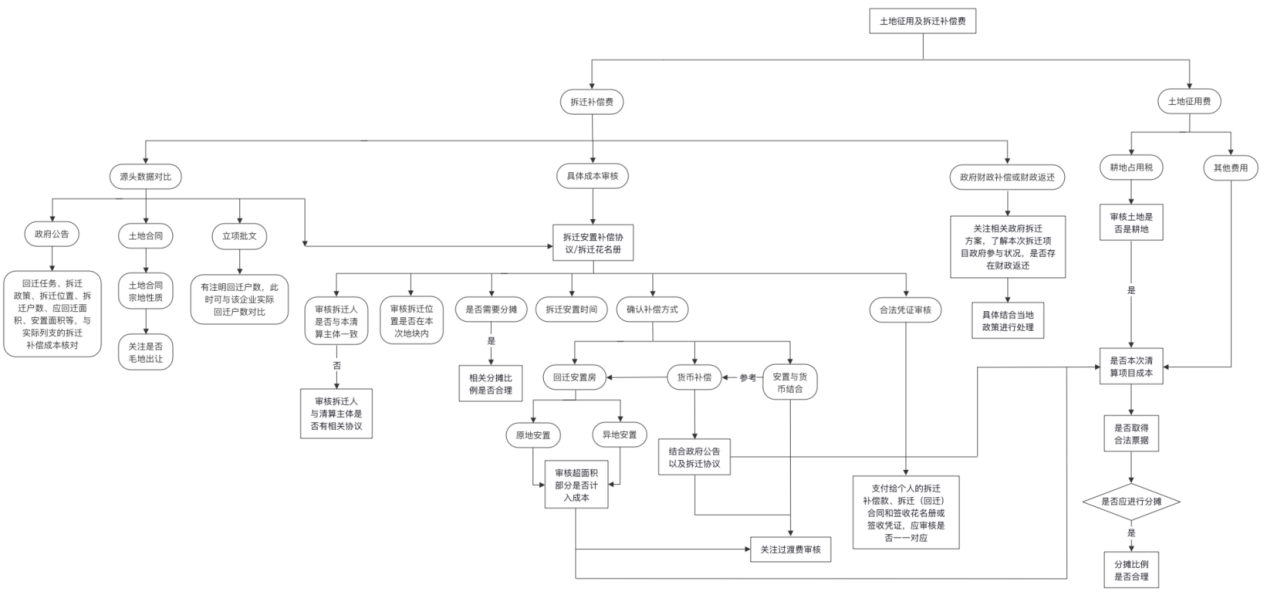
| 要素 | 核查什么 |
|---|---|
| 拆迁人与项目主体一致性 | 拆迁协议的一方是不是清算项目主体 |
| 分摊比例合理性 | 拆迁成本按什么方法分摊到各业态 |
| 拆迁安置时间 | 安置时间与项目建设进度是否匹配 |
| 补偿方式 | 货币补偿、产权安置还是实物补偿 |
| 凭证合法性 | 补偿协议、付款凭证、完税凭证是否齐备且相互对应 |
这五个要素要一起看。凭证齐不等于能扣——如果拆迁人不是项目主体、或者分摊比例算错了,成本照样落不下来。
数字化应用案例一:青苗费为什么不能扣
某房地产项目清算过程中,提交的「取得土地使用权所支付的金额」凭证明细中,含有项目「青苗费」。
按《土地管理法》第四十七条,征收土地的,按照被征收土地的原用途给予补偿;征收耕地的补偿费用包括土地补偿费、安置补助费以及地上附着物和青苗补偿费。
这就要先确认:在签订土地合同之前,该块土地属于耕地。但根据走访调研,该区域为工业用地转为住宅用地。
由于现场面貌已经变化,给疑点核查带来了较大难度。审计人员结合拆迁房屋面积测绘图,通过 Google Earth 系统的历史卫星图片比对发现,该地块拆迁前为老旧工厂厂房,而非耕地。
因此,本项目拆迁补偿费所列支的「青苗费」不允许扣除。
数字化应用案例二:红线外的景观道路算不算本项目成本
另一房地产开发项目与一工程公司签署的施工合同中包含园林绿化、景观道路等工程,标注了施工范围:XX 路两侧、XX 街两侧。
在对该合同真实性审核的时候发现,该景观道路工程非本项目小区内道路绿化工程——实际是项目地域范围之外的市政工程。
根据卫星地图发现的疑点,查验企业开发项目的建设用地红线图及工程施工图证实:红线外成本不属于企业真实性支出,不予扣除。
这两个案例的共同方法
青苗费那个案子,突破口是历史卫星影像;景观道路那个案子,突破口是用地红线图与卫星地图的叠加。
两者用的是同一套方法:用不依赖企业申报的外部客观数据,验证企业自报的成本属性。
企业申报的是「这是青苗费」「这是小区内道路」,而外部数据说的是「这块地当年是厂房」「这条路在红线外」。当两者冲突时,需要的是证据,不是解释。
企业侧的自查动作
| 成本项 | 自查重点 |
|---|---|
| 土地出让金 | 合同、证、票、付款四方对齐;契税是否重复计列 |
| 青苗费、地上附着物 | 土地取得前的实际用途能否被客观证据支持 |
| 拆迁补偿费 | 拆迁主体一致性 + 分摊方法 + 凭证三条线 |
| 市政工程、区域外配套 | 成本是否落在建设用地红线范围内 |
| 土地闲置费 | 按财税〔2010〕42 号不得扣除 |
其中「落在红线范围内」这一条最容易被忽略——很多项目在红线外做了一些配套工程,这部分成本的归属需要单独论证,不是默认可以计。
引用依据
- 《土地管理法》第四十七条(征收补偿与地上附着物、青苗补偿)。
- 《土地增值税暂行条例实施细则》第七条(取得土地使用权所支付的金额)。
- 《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187 号)第四条。
- 《土地增值税清算管理规程》(国税发〔2009〕91 号)第二十一条第四项。
- 财税〔2010〕42 号(土地闲置费不得扣除)。
本文为土地增值税清算实务讨论,不构成税务处理意见或法律意见;案例为行业实务整理,当事人名称已隐去,具体适用以现行有效规定与主管税务机关当期认定为准。