开发费用主要是指与房地产开发项目有关的销售费用、管理费用、财务费用。
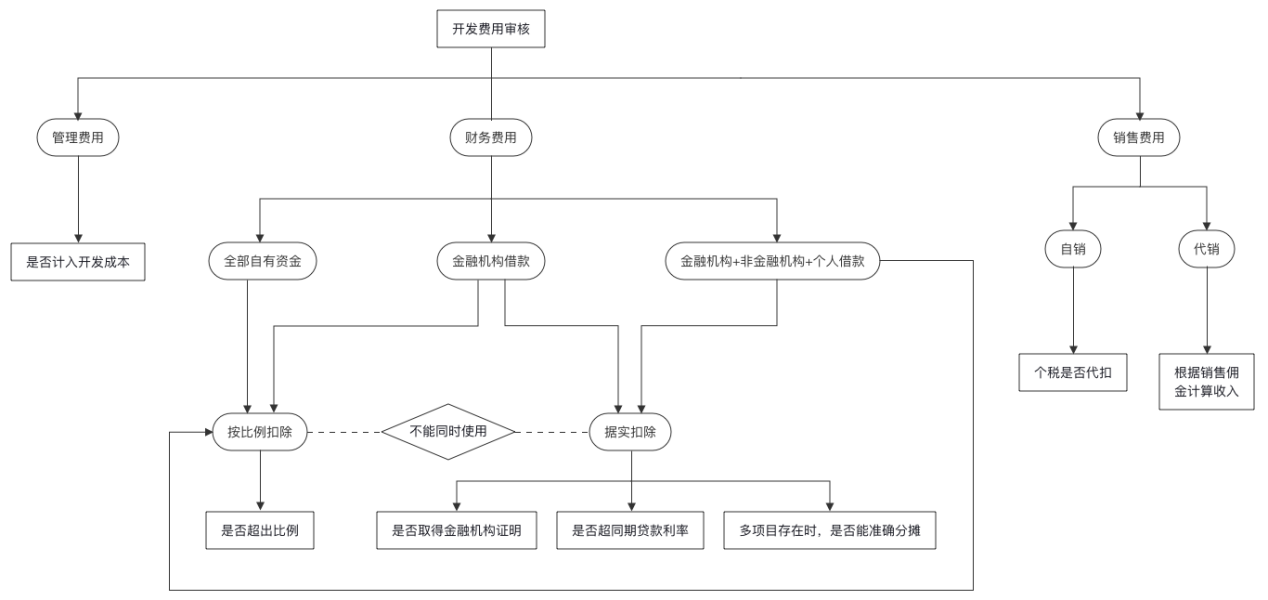
这一项审核的实质是三笔费用——管理费用、财务费用、销售费用——分别能不能计入开发费用、按什么比例计入。
审核的三个落点
管理费用:能不能计入开发成本
管理费用是否计入开发成本,是第一个判断。这里最容易出问题的一条是:把总部为组织和管理生产经营活动发生的管理费用,计入了开发间接费用。
那部分属于管理费用,按规定不能扣;属于开发间接费用的,是直接组织、管理开发项目发生的费用。
财务费用:利息怎么扣,扣多少
财务费用的核心是利息。重点关注利息的扣除条件:
第一种情形:能够按转让房地产项目计算分摊并提供金融机构证明的,允许据实扣除,但最高不能超过按商业银行同类同期贷款利率计算的金额。其他房地产开发费用,可按照「取得土地使用权所支付的金额」与「房地产开发成本」金额之和的 5% 以内计算扣除。
第二种情形:不能按转让房地产项目计算分摊利息支出或不能提供金融机构证明的,房地产开发费用可按「取得土地使用权所支付的金额」与「房地产开发成本」金额之和的 10% 以内计算扣除。
第三条约束:房地产开发企业既向金融机构借款,又有其他借款的,其房地产开发费用计算扣除时不能同时适用上述两种办法。
第四条:分期开发项目或者同时开发多个项目的,取得的一般性贷款的利息支出应按照项目合理分摊。
销售费用:按比例还是据实
销售费用与前两项一起,纳入开发费用按比例扣除的上限计算。
5% 与 10%:两条线的真实差别
这两档不是「严一点」和「松一点」的关系,而是触发条件不同:
| 据实扣除档 | 比例扣除档 | |
|---|---|---|
| 利息部分 | 按实际利息据实扣除,上限为同类同期商业银行贷款利率 | 整体按 10% 以内 |
| 其他开发费用 | 5% 以内 | 10% 以内 |
| 前提条件 | 能按项目分摊 + 能提供金融机构证明 | 不满足前者的全部条件 |
| 结果 | 实际分摊额较大时更划算 | 分摊凭证不足时只能走这条 |
关键在于两条路不能同时适用这一条。企业如果既有金融机构借款、又有其他借款,不能挑对自己有利的算。
上限基数的口径
两档扣除的计算基数都是同一个:「取得土地使用权所支付的金额」与「房地产开发成本」金额之和。
这个基数同时也是加计扣除 20% 的计算基数。这意味着同一笔成本如果归集错了位置,会同时影响三处:
1. 本笔成本能否扣除; 2. 开发费用扣除限额的高低; 3. 加计扣除基数的高低。
所以成本归集这一步的准确性,收益是三重的。
还有一个容易漏的调整
已计入开发成本的利息支出,应调整至财务费用,在开发费用中扣除。
这是一条纯口径调整——不影响成本总额,但影响它在开发成本与开发费用之间的归属,进而影响上面那个计算基数。做底稿时漏掉这一步,后面所有按基���算的数都会偏。
企业侧的自查清单
| 核查项 | 具体动作 |
|---|---|
| 利息分摊依据 | 一般性贷款按项目分摊的测算过程与依据 |
| 金融机构证明 | 借款合同、利息支付凭证是否齐备 |
| 两档选择 | 据实扣除与比例扣除未同时适用 |
| 基数口径 | 取得土地使用权所支付的金额与开发成本的取数口径 |
| 利息科目调整 | 已计入开发成本的利息是否已调整至财务费用 |
| 管理费用边界 | 总部管理费用是否误入开发间接费 |
其中「取数口径」这一项最值得先做——基数错了,后面每一项都跟着偏。
一个更靠前的动作
开发费用审核的很多争议,根源在成本发生时而不是清算时。
利息分摊的依据、借款合同与凭证的完整性、财务费用与开发成本的科目划分——这些在借款发生和成本入账时就已经定了。等到清算时再回头补,很难补齐。
这也是模拟清算的价值所在:在清算条件触发之前,把这些口径先核一遍。91 号文第十一条给的清算期限只有 90 日,从满足条件或收到通知之日起算——够核几笔成本,不够补一套凭证。
引用依据
- 《土地增值税暂行条例实施细则》第七条第三项(开发费用 5% 与 10% 两档上限,具体比例按省级政府此前规定)、第六项(加计扣除 20%)。
- 国税函〔2010〕220 号第三条(已计入开发成本的利息调整至财务费用)。
- 《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187 号)第四条。
- 《土地增值税清算管理规程》(国税发〔2009〕91 号)关于清算期限的规定。
本文为土地增值税清算实务讨论,不构成税务处理意见或法律意见;具体适用以现行有效规定与主管税务机关当期认定为准。