开发成本是土地增值税清算的重点扣除项目。它占的比重高、可调整空间大,因此审核的颗粒度也最细。
这一项审核要同时关注两件事:税务机关按什么原则审,以及不同类目的开发成本各自的扣除条件是什么。
六条审核原则
税务机关通常按照以下六条原则审核开发成本:
| 原则 | 落到实务里是什么 |
|---|---|
| 真实发生原则 | 这笔钱确实为这个项目花了,不是别的项目、不是以后要花 |
| 合法有效原则 | 凭证齐备、形式合规,业务实质成立 |
| 准确划分原则 | 成本归到哪个成本对象、哪个期间,不能含混 |
| 合理分摊原则 | 共同成本按合理方法分摊,方法要能说清 |
| 税法规定优先原则 | 税法有专门规定的,按税法,不按会计习惯 |
| 一致性原则 | 同一事项在各处口径一致,不前后矛盾 |
这六条不是并列的清单,而是一层层的过滤:真实发生排掉不存在的,合法有效排掉形式不合规的,剩下的还要看归属和分摊是否合理。
五个类目的扣除条件
前期工程费:占比通常不超过 6%
主要指房屋开发的前期规划、设计费、可行性研究费、地质勘查费以及「七通一平」等土地开发费用。
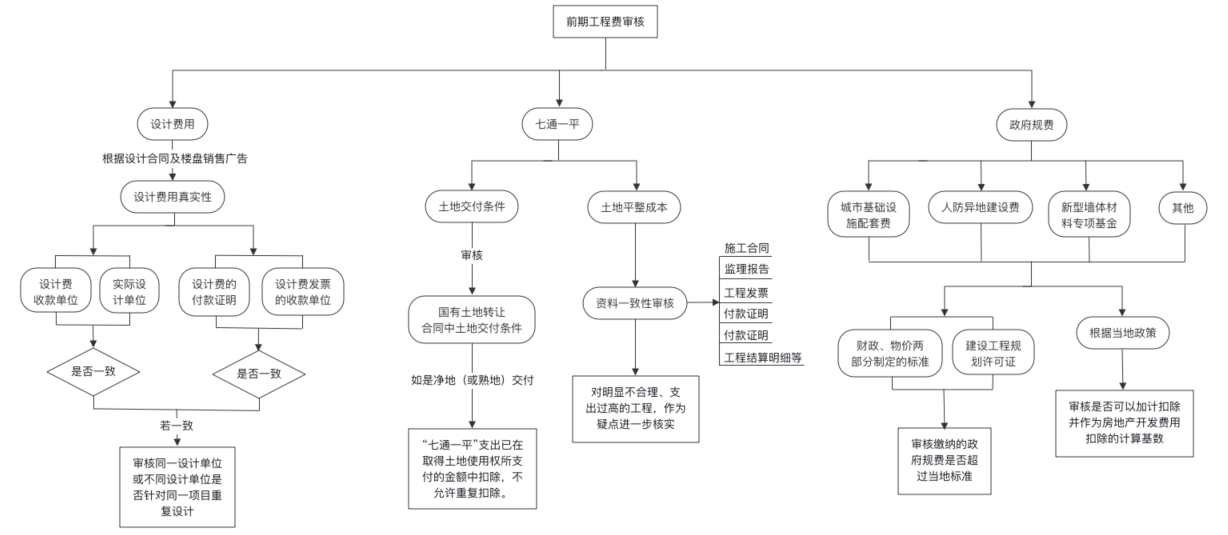
审核要点集中在三处:
- 设计费用——设计费收款单位与实际设计单位的一致性审核;设计费的付款证明与设计费发票的收款单位的一致性审核。
- 「七通一平」——土地交付条件的审核、土地平整成本合理性审核。
- 政府规费——各规费缴费标准的审核、政府返还的审核。
占比不大,但「收款单位一致」这一条是硬约束——设计费付给 A、由 B 开票,这在审核里是要解释清楚的事项。
建筑安装工程费:约占整个成本的 40% 左右
这是开发成本里最大的一块,审核目标是防止重复分包、重复结算,检查甲供材部分是否有重复扣除现象。
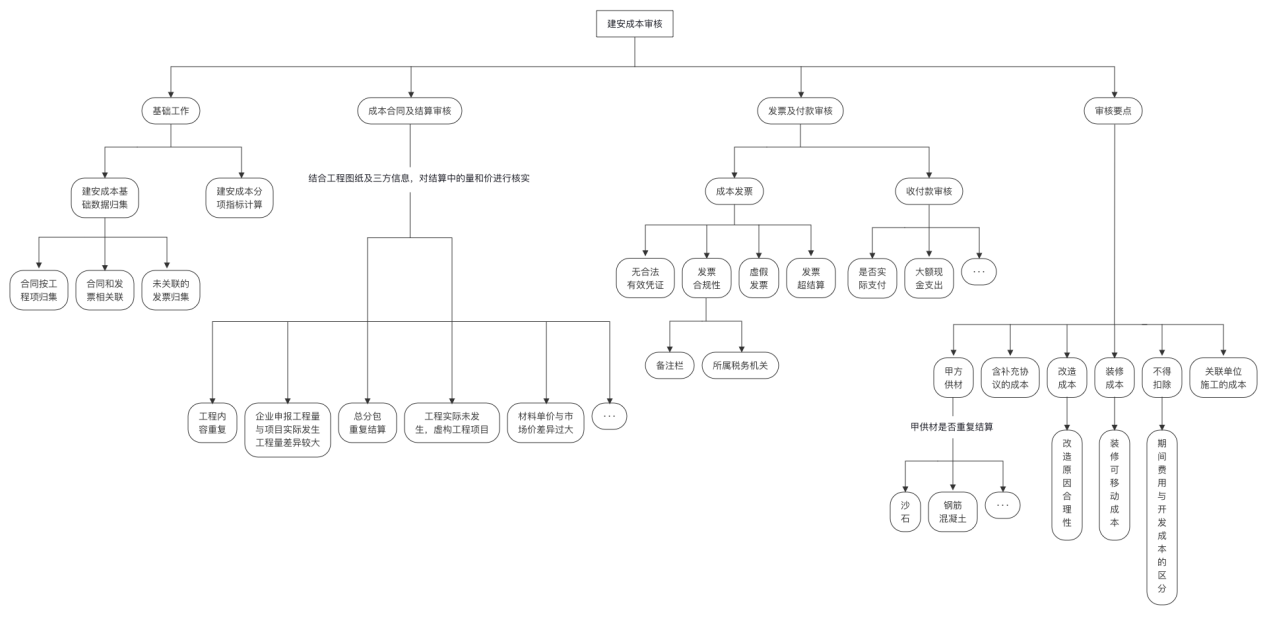
建筑安装成本审核的基础是合同与发票等要素的数据归集与关联,在此数据基础上,对成本合同及结算、发票及付款等方面内容进行审核。
| 审核方向 | 核查内容 |
|---|---|
| 成本合同及结算 | 结合工程图纸及三方信息对结算汇总的量和价进行核实;工程内容是否重复;企业申报工程量与项目实际发生工程量的差异;总分包是否重复结算;材料单价与市场价差异 |
| 发票及付款票据 | 成本发票的有效性、合规性、时效性 |
需要关注的审核要素包括:甲方供材、含补充协议的成本、改造成本、装修成本、不得扣除项目、关联单位施工的成本。
基础设施费:道路、自来水、污水、电力、电信、绿化
基础设施建设费主要指道路、自来水、污水、电力、电信、绿化等的建设费用。
审核包括成本合同审核、发票及付款审核。成本合同审核的要点主要有:虚假合同或结算资料、工程内容重复及项目成本分摊等。各小类标准审核主要作用是对基础设施费进行整体把控,主要体现在单位开发小区内道路支出、单位绿化费用及单位供气工程支出等方面。
发票及付款审核内容包括支付的真实性、大额现金支出及收付款方的一致性等收付款审核,从中发现成本发票的重复列支、发票不合规、发票金额与合同金额 / 决算金额不一致、虚假发票及是否开具合法有效发票等问题。
公共配套设施费:不可售房源的三个归属问题
公共配套设施建设费用指在建设用地内建设的、为居民提供配套服务的各种非营利性的公用设施(如学校、幼儿园、医院、派出所等)和各种营利性的配套设施(如粮店、菜市场等商业网点)等所发生的费用,同时还包括诸如煤气调压站、变电室、自行车棚等室外工程。
审核主要有房源审核、红线外成本审核、合同内容审核及票据审核。房源审核重点关注企业创建不可售部分房源的真实性;属于不可售房源的部分,需重点关注产权是否归全体业主所有、是否移交政府相关部门以及是否存在红线外情况;同时对票据取得的合法性与票据金额的一致性进行审核。
「产权归全体业主」「无偿移交」「红线内」——这三条是公共配套设施能不能全额扣除的分水岭。
开发间接费:不能归属于特定成本对象的支出
指企业为直接组织和管理开发项目所发生的,且不能将其归属于特定成本对象的费用性支出。主要包括管理人员工资、职工福利费、折旧费、修理费、办公费、水电费、劳动保护费、工程管理费、周转房摊销以及其他发生的间接费用。
审核内容包括管理人员工资的真实性审核、项目部成立时间与项目(分期)间成本分摊的准确性审核、凭证有效性审核以及不允许扣除的成本审核。
四条归集区分原则
成本费用的归集有四个区分,这是开发成本审核里最基础也最容易出错的部分。
第一,区分开发成本和期间费用。 哪些可以计入期间费用,哪些需要计入开发成本。
第二,区分直接成本和共同成本。 直接成本是能够单独归属于某一对象的支出,不需要分摊;不能准确划分到某个成本对象的支出叫共同成本,间接成本需要按照一定方法分摊计入。
第三,区分完工和未完工产品。 未完工产品归集在开发成本中,已经完工的产品结转到开发间接费。
第四,区分已售和未售产品。 已经销售部分的成本结转到主营业务成本,用单位面积成本乘以已经销售的可售面积;未售的部分计入开发产品。
这四条区分做错一条,底稿的数据就会一路错到增值率。
企业侧的自查动作
| 类目 | 自查重点 |
|---|---|
| 前期工程费 | 设计费收付款单位三方一致;「七通一平」交付条件与平整成本的证据 |
| 建筑安装工程费 | 合同—图纸—结算—发票—付款五条线对齐;甲供材是否重复扣 |
| 基础设施费 | 小区内外道路、绿化、供气的分界;大额现金支出的合理性 |
| 公共配套设施费 | 产权归属、无偿移交协议、红线位置三件事 |
| 开发间接费 | 管理人员工资真实性;项目部成立时间与分摊期间匹配 |
引用依据
- 《土地增值税暂行条例实施细则》第七条(开发成本与开发间接费用范围)。
- 《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187 号)第四条。
- 《土地增值税清算管理规程》(国税发〔2009〕91 号)关于成本审核的相关规定。
本文为土地增值税清算实务讨论,不构成税务处理意见或法律意见;案例为行业实务整理,当事人名称已隐去,具体适用以现行有效规定与主管税务机关当期认定为准。