在土地增值税清算实务中,作为税务和财务工作者,不仅要关注外部政策沟通,还要了解税务机关的征管方法,以此优化内部管理。
这一系列从税务机关的监管视角出发,逐项拆解基础资料、收入、土地成本及拆迁补偿费、开发成本、开发费用、税金及附加等环节在实操中要把握的清算要点,并配上应用数字化技术进行数据分析的案例。
先从基础资料审核说起。
基础资料审核:五类证照的合法性与真实性
基础资料的审核对象包括五类证照:
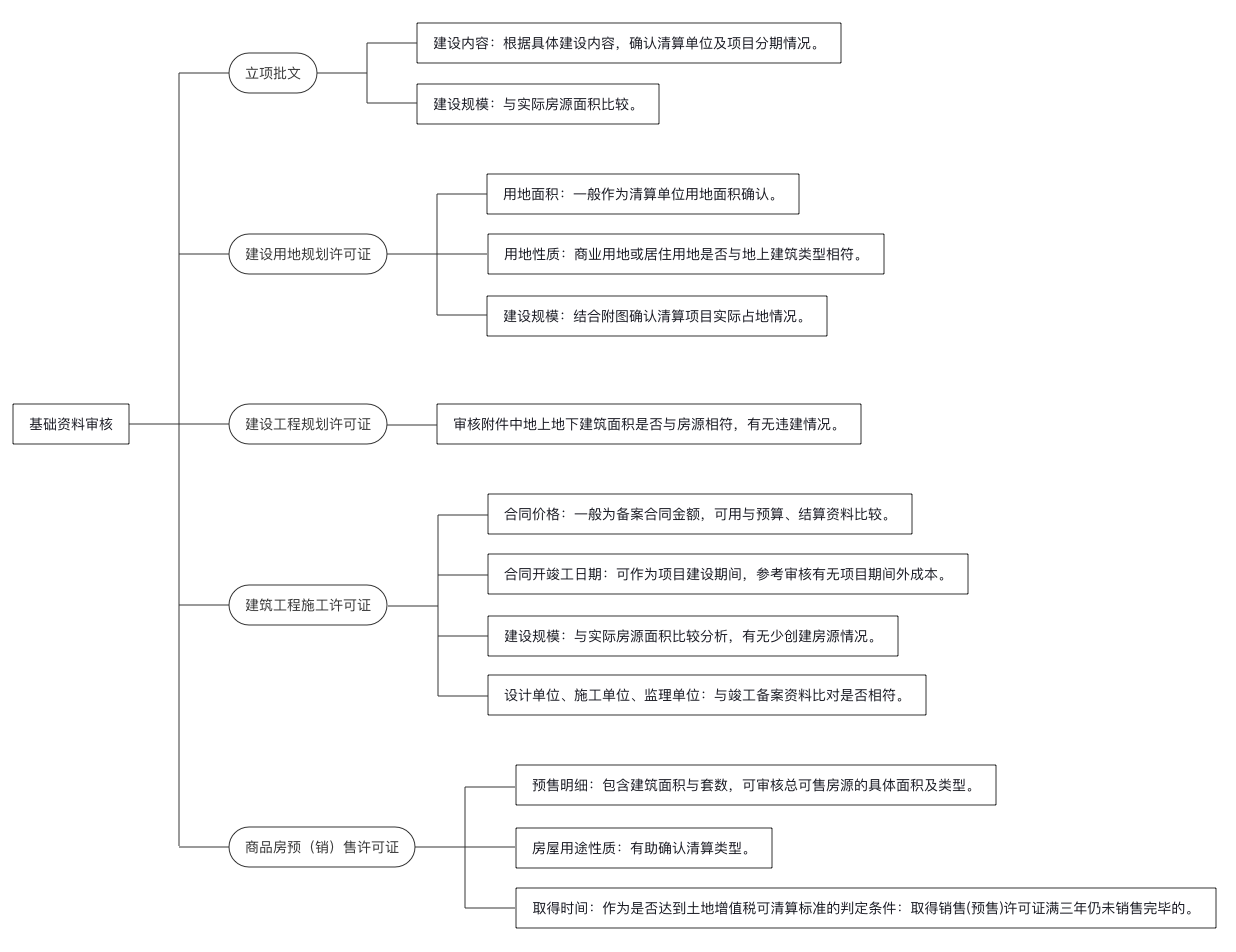
| 证照 | 审核什么 |
|---|---|
| 立项批文 | 项目是否经审批立项、清算单位如何划分 |
| 建设用地规划许可证 | 土地用途与规划指标是否与实际开发一致 |
| 建设工程规划许可证 | 建筑面积、容积率与实际测绘是否匹配 |
| 建筑工程施工许可证 | 工程是否具备合法施工条件 |
| 商品房预(销)售许可证 | 预售行为是否合规、房源是否具备销售条件 |
审核的目的是确保项目的合法性与真实性。这一步是后面所有审核的地基——证照本身有问题,后面的面积、成本、收入对不上就是必然的。
数字化应用案例:三个风险是怎么被发现的
某房地产企业进行土地增值税清算时,税务机关利用信息技术对该企业的基础资料进行了全面审核。该企业的项目涉及多个地块和分期开发,且存在多笔关联交易和复杂的成本分摊情况。
风险发现过程
一、数据比对分析。
税务机关首先通过数字化技术与工具对企业提交的各类基础资料进行数字化处理,包括立项批文、建设用地规划许可证、建设工程规划许可证、建筑工程施工许可证及商品房预(销)售许可证。
利用数据比对工具,税务人员发现企业申报的房源面积与实际测绘报告中的面积存在较大差异。进一步调查发现,企业存在虚报房源面积以增加扣除项目金额的情况。
二、关联交易审查。
通过数字化工具对企业的关联交易进行深度挖掘和分析。系统自动识别出企业与多家关联企业之间的频繁资金往来和交易记录。税务人员进一步核查发现,部分关联交易缺乏合理的商业目的和经济实质,存在通过关联交易转移利润、减少应纳税所得额的风险。
三、成本分摊合理性评估。
利用数字化工具的成本分摊模型,税务人员对企业的土地成本、拆迁补偿费等进行了详细的分摊计算。分析结果显示,企业在成本分摊上存在不合理之处,如将非本项目的土地成本错误地计入本项目成本,导致成本虚高。
风险应对措施
针对上述发现的问题,税务机关采取了以下措施:
1. 调整申报数据——要求企业根据实际测绘报告和相关规定,重新调整并申报房源面积。 2. 调整关联交易定价——责令企业按照独立交易原则重新确定关联交易价格,并补缴相应的税款。 3. 重新核算成本分摊——指导企业按照正确的方法重新核算成本分摊,并据此调整土地增值税清算申报表。
从这个案例能提取的三条自查动作
税务机关用的这三条路径,企业自己也能用:
第一,把证照数据与测绘报告做交叉比对。 申报面积、规划面积、测绘面积三个数应该能对上;对不上的差额,往往就是虚报扣除的来源。
第二,把关联交易单独拉出来看。 与关联企业的资金往来、交易记录,本身不违法,但需要看有没有商业实质。企业侧的对应动作是:整理关联交易的定价依据、往来事由、结算周期。
第三,把成本分摊链路还原一遍。 土地成本、拆迁补偿费这些跨项目的成本,最容易在分摊环节被做进不该做的项目。分摊表要能追溯到每一笔成本的原始凭证和分摊比例的计算过程。
对企业端的实际含义
税务机关的审核工具越强,企业端「靠申报口径差异找空间」的空间越小。上面三条路径对应的都是可量化、可复现的检查——面积比对是数据比对,关联关系是图谱分析,成本分摊是模型计算。
所以企业侧的应对不是想办法让差异不被发现,而是把差异本身处理干净:面积按测绘报、关联交易按独立交易原则定价、成本按正确方法分摊。
引用依据
- 《土地增值税暂行条例》及实施细则关于清算申报与资料的要求。
- 《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187 号)。
- 《土地增值税清算管理规程》(国税发〔2009〕91 号)。
本文为土地增值税清算实务讨论,不构成税务处理意见或法律意见;案例为行业实务整理,当事人名称已隐去,具体适用以现行有效规定与主管税务机关当期认定为准。