——从一宗供热入网合同纠纷看房企如何守住扣除红线
摘要:房地产企业进行土地增值税清算时,房源的确认和处理是非常关键的一步。清算房源正确与否直接影响到收入总额、可扣除项目金额以及最终的增值额和应缴税额。
基础设施费是房地产项目开发中后期关键开支,其中供气工程支出尤为重要。清算项目房源的类型及面积,在企业与热力公司签订相关供热合同中为重要的计费依据。
本文通过一个具体案例,剖析上述内容在土地增值税清算过程中可能遭遇的税务风险,并提出有效的防控措施,旨在为企业提供实践指导。
关键词:“基础设施费”、“供热入网合同”、“非本项目成本”
案例概要:
房地产企业于2017年10月26日在发改部门进行“A项目”的立项。项目于2018年4月正式开工,竣工日期2020年12月,截至2021年8月,已转让房地产建筑面积占比100%,销售比例100%,已达到清算要求。
2021年12月10日,该项目所在地主管税务机关对房地产企业下达《税务事项通知书》(土地增值税清算通知)。
税务机关根据企业申报的资料进行审核,在审核基础设施费时,发现企业提供的成本合同存在以下问题:

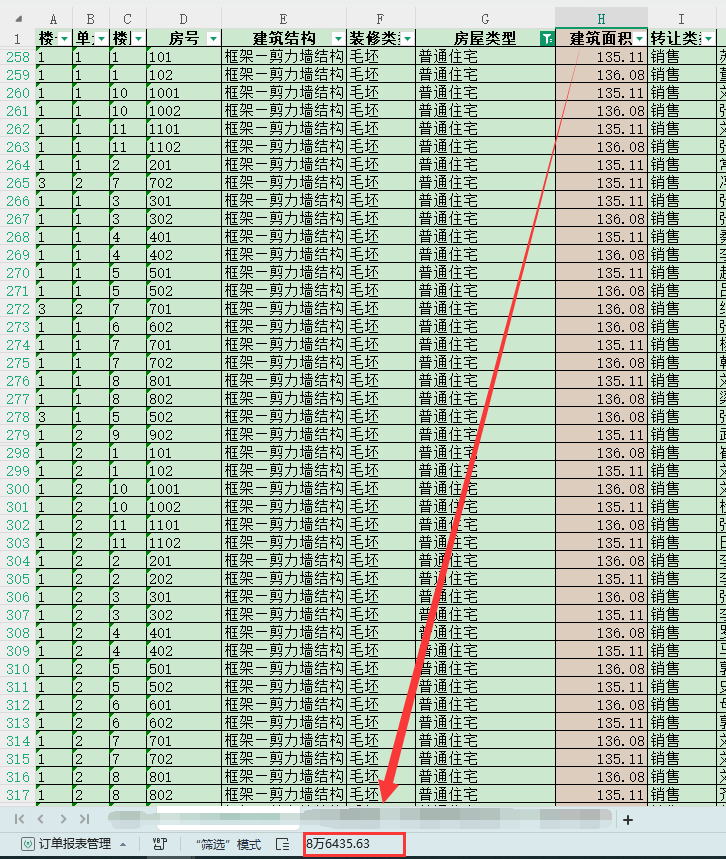
根据上述信息,试分析上述成本在本次土地增值税清算过程中存在哪些风险?
案例解析:
由图可知
企业与施工单位在2020年签订供热入网合同,合同内容涉及A项目供热入网,合同约定金额5,019,548.40元,约定供热面积96,221.91㎡,企业已全额开票。税务机关在审核企业申报房源面积时,发现合同约定面积远超房源面积,综上所述,税务机关认为企业存在多计成本或少创房源的情形。
| 施工单位 | 合同编号 | 合同金额 | 开票金额(含税) | 合同内容 |
|---|---|---|---|---|
| 山东省热力有限责任公司 | 32 | 5,019,548.40 | 5,019,548.40 | A项目供热入网合同 |
| 合计 | 5,019,548.40 |
| 合同内容 | 合同编号 | 合同面积(㎡) | 申报房源面积(㎡) | 单价 | 疑点金额 |
|---|---|---|---|---|---|
| A项目供热入网 | 32 | 96,221.91 | 86,435.63 | 54 | 528,459.01 |
| 合计 | 528,459.01 |
综上所述,税务机关可能认为企业存在多记本情形,进而影响到可扣除的成本总额,影响土地增值税负担。
总结归纳:
针对本案例所示,企业与热力公司签订的合同约定面积远超房源面积,若不能提供充足证据证明超支成本的合理性,税务机关可能视超支成本为虚列进而影响到可扣除的成本总额,影响土地增值税负担。
因此为避免上述情况的发生,企业应:
1、全面审查房源信息:确保房源明细表的完整性和准确性,包括未售出房源的相关信息。
2、应当确保成本与收入之间的一致性,避免出现少记收入、多计成本的情形。
3、对于所有成本支出,企业应保留所有相关的合法凭证,以便在税务审计时能够证明成本的真实性。
政策依据
《国家税务总局关于印发《土地增值税清算管理规程》的通知》 (国税发〔2009〕91号)
第二十一条 审核扣除项目是否符合下列要求:
(一)在土地增值税清算中,计算扣除项目金额时,其实际发生的支出应当取得但未取得合法凭据的不得扣除。
(二)扣除项目金额中所归集的各项成本和费用,必须是实际发生的。
第二十三条 审核前期工程费时应当重点关注:
(一)前期工程费、基础设施费是否真实发生,是否存在虚列情形。 (二)是否将房地产开发费用记入前期工程费、基础设施费。