摘要:土地增值税清算中,开发间接费通常指直接组织和管理开发项目所发生的费用,如管理人员工资、办公费等。根据现行的土地增值税相关法规,在项目开发建设期内发生,且与该项目直接相关的费用,允许计入开发间接费用,在计算增值额时予以扣除。如果某些费用发生在项目的主建设期之外,能否计入开发间接费进行扣除呢?
关键词:开发间接费、主建设期之外、成本扣除
案例概要:甲房地产有限公司于2011年在A市开发一处房地产项目,该项目于2014年4月14日竣工验收,2014年8月份交房,截止到2016年4月份销售比例达到87.6%,同年6月份甲企业到主管税务机关办理清算申报手续。
税务机关在审核企业提交的清算资料时发现存在建设期之外的开发间接费。
企业提供的验收报告与竣工验收备案表见下图:
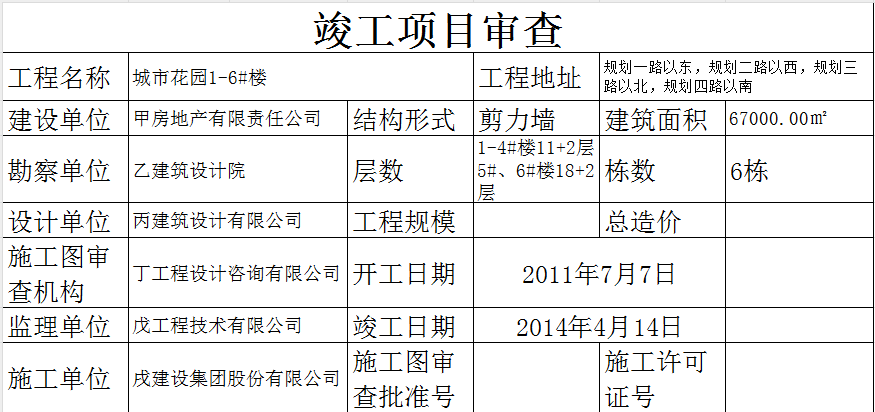
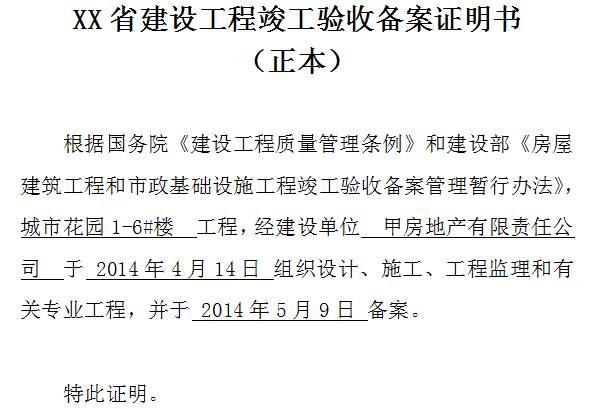
企业申报的部分开发间接费见下表。
| 项目名称 | 入账时间 | 本项目分摊金额 | 摘要 |
|---|---|---|---|
| 水电费 | 2014/6/26 | 130,757.45 | 2014年1-6月水电费 |
| 其他发生的间接费用 | 2015/8/26 | 61,570.00 | 付房产管理局房屋所有权登记费 |
| 其他发生的间接费用 | 2015/7/16 | 14,700.00 | 评估费 |
| 其他发生的间接费用 | 2014/7/31 | 18,000.00 | 竣工资料扫描归档装订费 |
| 合计 | 225,027.45 |
试分析上述案例存在的问题。
案例解析:
根据企业提供的资料可知,本项目于2011年7月7日开工,2014年4月14日竣工验收,且于同年8月份交房;企业列支竣工后开发间接费225,027.45元,其中76,270.00元更是交房之后发生的成本。
根据税法规定,允许扣除的开发间接费为直接组织和管理开发项目所发生费用。当地税务机关认为,甲企业列支的上述成本发生在项目竣工及交房之后,已超出项目建设的实际周期,不允许扣除。
归纳总结:
建设期外发生的费用是否可以作为开发间接费扣除,不同地区处理方式不同,但最根本的是基于费用是否“真实发生”及“是否与房地产开发直接相关”来判断。因此房企在账务处理时应注意:
(1)区分费用性质:企业应当清楚地区分开发间接费用与开发费用,避免将不应归类为开发间接费用的支出混入其中。
(2)保留充分证明材料:为每一笔开发间接费保留充分的证明材料,如费用发生的详细说明、相关合同协议、合法票据等,以便税务机关审核。
(3)及时沟通:在不确定费用是否可以扣除时,及时与税务机关沟通,获取明确的指导。
政策依据:
《中华人民共和国土地增值税暂行条例实施细则》第七条第二款
案例延伸:
一、了解开发间接费用的定义及范围
开发间接费是指直接组织和管理开发项目所发生的费用,包括但不限于管理人员工资、职工福利费、折旧费、修理费、办公费、水电费、劳动保护费等。
根据《中华人民共和国土地增值税暂行条例实施细则》第七条第二款的规定,开发间接费用必须是在项目建设周期内发生,并且与该项目直接相关的费用。
二、主建设期外费用的处理原则
时间界限:开发间接费用的扣除严格限于项目开发建设期内。对于发生在项目竣工验收或交房之后的费用,原则上不应计入开发间接费进行扣除。
关联性要求:即便某些费用发生在建设期内,但如果它们不是为了直接组织和管理开发项目而发生,则同样不能作为开发间接费扣除。
三、账务处理的关键点
费用性质区分:必须清晰地区分开发间接费用与其他类型的费用(如销售费用、管理费用等),确保没有混淆不同性质的成本支出。
证据保存:对于每一笔可能涉及税务处理的费用,企业都应保留完整的证明文件,如发票、合同、付款凭证等,以证实费用的真实性和合理性。
合规申报:在向税务机关提交清算资料时,务必保证所有数据的真实性和准确性,避免因信息错误导致不必要的税务风险。
四、政策依据与遵循
企业应当密切跟踪国家及地方关于土地增值税的相关法规更新,确保自身的财务处理和税务申报活动始终符合最新的法律法规要求。