摘要:
房地产示范区是开发商为了展示项目特色、提升品牌形象、促进房产销售而精心设计和建造的一个综合性展示区域。它通常由入口接待处、售楼处、示范景观区、样板房等几大部分组成,旨在通过营造真实的生活场景,让潜在购房者能够直观地感受到未来居住的环境和生活方式。
实务中,房地产企业的“示范区”会隐藏什么样的税务风险以及如何有效把控、防范税收风险?接下来将以实务案例的形式与大家一起学习探讨。
关键词: “示范区成本”“示范区设计” “示范区施工”
标题:爱打小算盘的示范区
案例概要:
房地产企业于2017年03月01日在土地资源局进行“山水别苑”项目的地块1(一期)和地块2(二期)竞拍。项目于2017年5月23日正式开工,并于2020年5月2日完成竣工验收备案,截至2023年6月,一期项目已转让房地产建筑面积占比99%。
2023年6月10日,该项目所在地主管税务机关对房地产企业一期项目下达《税务事项通知书》(土地增值税清算通知)。
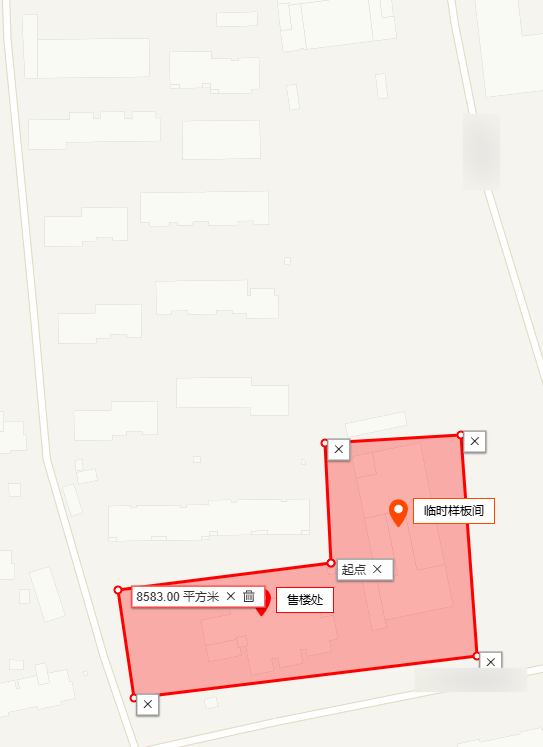
本项目于2017年3月拿地,后于2017年4月对项目示范区进行规划设计,其包含对面积为8500㎡示范区进行相关设计。
相关附图:
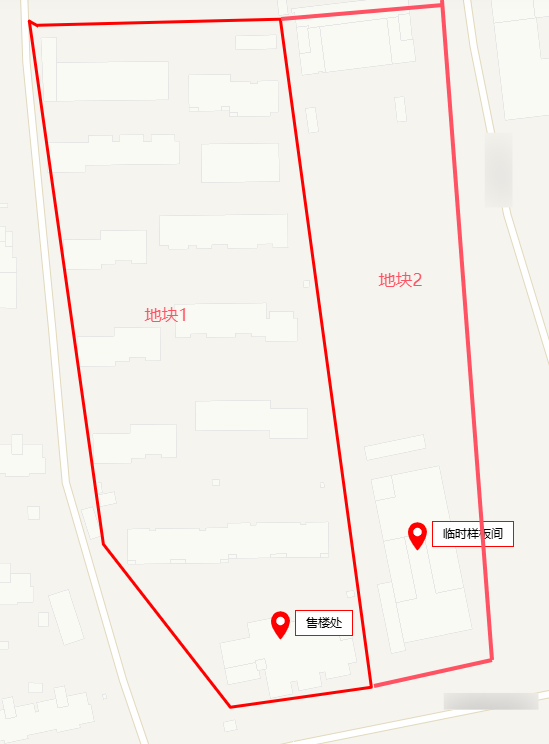
用地红线图
(2)示范区设计红线图
根据上述信息,试分析该项目“示范区”成本费用在本次土地增值税清算过程中存在哪些风险?
案例解析:
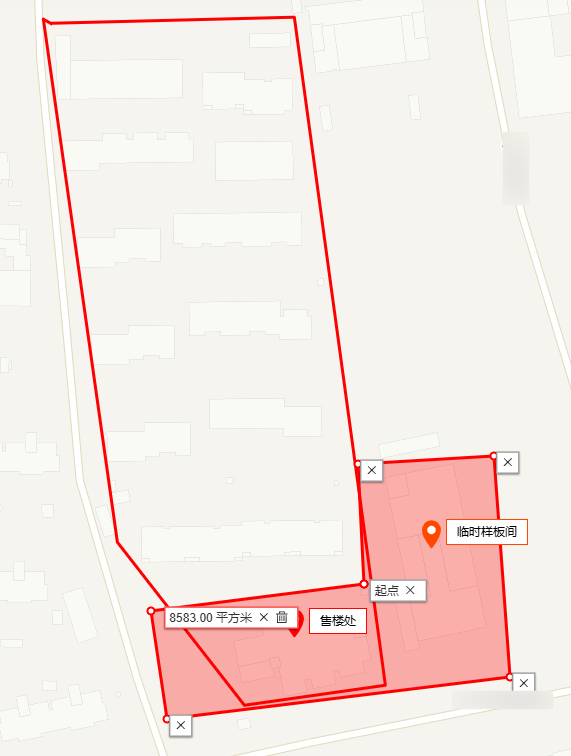
由上述数据可知,本项目存在部分红线外“示范区”成本以及部分成本项目间需分摊的情况。
我们可以将土地用地红线和示范区设计红线进行重合就可以很直观的看到示范区超出红线部分的情况;如下图所示临时样板间全部位于红线外,其相应支出需在项目间进行归集分摊或因法规差异不计入本次清算项目成本,售楼处位于红线内其发生成本需核实有无将销售性质费用计入成本情况,最后关于设计及景观绿化施工,需根据签订的相关合同及结算内容为主,再以相应的CAD电子设计图和现场核实为辅去归集项目间或红线外发生成本。
总结归纳:
在规划示范区时往往以销售目的为主,但不应盲目扩建“门面化”,需结合相关法规与财务和工程部沟通交流,在合理合法且满足社区及税筹需求的情况下,完成示范区的建立。
实务中,不同地市存在规定土地增值税政策差异的情况,所以我们除了需要关注“示范区”本身外,还需根据各省发布的相关政策及标准,来落实“示范区”计入成本的合规性,并审核“示范区”中的相应配套设施、园林设施、是否存在真实发生、费用成本化或重复计入以及分摊问题的情况,避免不合规风险。
政策依据:
国税发[2006]187号
三、非直接销售和自用房地产的收入确定
(一)房地产开发企业将开发产品用于职工福利、奖励、对外投资、分配给股东或投资人、抵偿债务、换取其他单位和个人的非货币性资产等,发生所有权转移时应视同销售房地产,其收入按下列方法和顺序确认:
1.按本企业在同一地区、同一年度销售的同类房地产的平均价格确定;
2.由主管税务机关参照当地当年、同类房地产的市场价格或评估价值确定。
(二)房地产开发企业将开发的部分房地产转为企业自用或用于出租等商业用途时,如果产权未发生转移,不征收土地增值税,在税款清算时不列收入,不扣除相应的成本和费用。
(三)房地产开发企业开发建造的与清算项目配套的居委会和派出所用房、会所、停车场(库)、物业管理场所、变电站、热力站、水厂、文体场馆、学校、幼儿园、托儿所、医院、邮电通讯等公共设施,按以下原则处理:
四、土地增值税的扣除项目
1.建成后产权属于全体业主所有的,其成本、费用可以扣除;
2.建成后无偿移交给政府、公用事业单位用于非营利性社会公共事业的,其成本、费用可以扣除;
3.建成后有偿转让的,应计算收入,并准予扣除成本、费用。
(四)房地产开发企业销售已装修的房屋,其装修费用可以计入房地产开发成本。
房地产开发企业的预提费用,除另有规定外,不得扣除。
(五)属于多个房地产项目共同的成本费用,应按清算项目可售建筑面积占多个项目可售总建筑面积的比例或其他合理的方法,计算确定清算项目的扣除金额。
国税发[2009]91号
第二十一条 审核扣除项目是否符合下列要求:
(一)在土地增值税清算中,计算扣除项目金额时,其实际发生的支出应当取得但未取得合法凭据的不得扣除。
(二)扣除项目金额中所归集的各项成本和费用,必须是实际发生的。
(三)扣除项目金额应当准确地在各扣除项目中分别归集,不得混淆。
(四)扣除项目金额中所归集的各项成本和费用必须是在清算项目开发中直接发生的或应当分摊的。
(五)纳税人分期开发项目或者同时开发多个项目的,或者同一项目中建造不同类型房地产的,应按照受益对象,采用合理的分配方法,分摊共同的成本费用。
国家税务总局山东省税务局公告2022年第10号
第29条第(二)部分
(4)房地产开发企业销售已装修的房屋,其装修费用可以计入房地产开发成本。
销售已装修的房屋,装修费用不包括房地产开发企业自行采购或委托装修公司购买的家用电器、家具所发生的支出,也不包括与房地产连接在一起、但可以拆除且拆除后无实质性损害的物品所发生的支出。
随房屋一同出售的以房屋为载体,不可随意移动的附属设备和配套设施,如整体中央空调、户式小型中央空调、固定式衣柜橱柜等,其外购成本允许扣除。
(5)清算项目以外单独建造的样板房、售楼部,其建造费、装修费等不得计入房地产开发成本。