摘要:
房地产企业进行土地增值税清算时,房源的确认和处理是非常关键的一步。清算房源销售状态的正确与否直接影响到收入总额、可扣除项目金额以及最终的增值额和应缴税额。本文通过一个具体案例,剖析上述情况在土地增值税清算过程中可能遭遇的税务风险,并提出有效的防控措施,以供房地产企业借鉴。
关键词:“收入”“销售比例偏低”“网签数据”
案例概要:
房地产企业于2012年3月05日在发改部门进行“A项目”的立项。A项目坐落于市中心,项目于2013年11月正式开工,竣工日期2015年5月。2014年9月取得销售许可证,截至2018年6月,普通住宅转让建筑面积占比100%,商铺转让建筑面积占比50.26%。
2019年2月10日,该项目所在地主管税务机关对房地产企业下达《税务事项通知书》(土地增值税清算通知)。
税务机关根据企业申报的资料进行审核,在审核收入时税务机关发现商铺销售比例偏低,经实地探查和三方资料汇总,税务机关发现企业提供销售明细表和账目中部分未售房源实际已经出售。
| 房号 | 房屋类型 | 建筑面积 | 转让类型 | 购房者姓名 | 价税合计 |
|---|---|---|---|---|---|
| 1-3503 | 商铺 | 107.07 | 销售 | 陈曦 | 9,849,490.00 |
| 1-3504 | 商铺 | 96.38 | 销售 | 林动 | 6,601,764.00 |
| 1-3505 | 商铺 | 94.41 | 未售 | - | - |
| 1-3506 | 商铺 | 71.20 | 未售 | - | - |
| 1-3507 | 商铺 | 76.82 | 未售 | - | - |
| 1-3508 | 商铺 | 76.82 | 未售 | - | - |
| 1-3509 | 商铺 | 52.46 | 未售 | - | - |
| 1-3510 | 商铺 | 90.23 | 未售 | - | - |
| 1-3511 | 商铺 | 95 .23 | 未售 | - | - |
| 1-3512 | 商铺 | 100.23 | 未售 | - | - |
| 1-3513 | 商铺 | 100.23 | 未售 | - | - |
| 1-3514 | 商铺 | 100.23 | 销售 | 继东 | 2,610,765.00 |
| 1-3515 | 商铺 | 100.23 | 销售 | 林动 | 2,610,765.00 |
图1
图2:
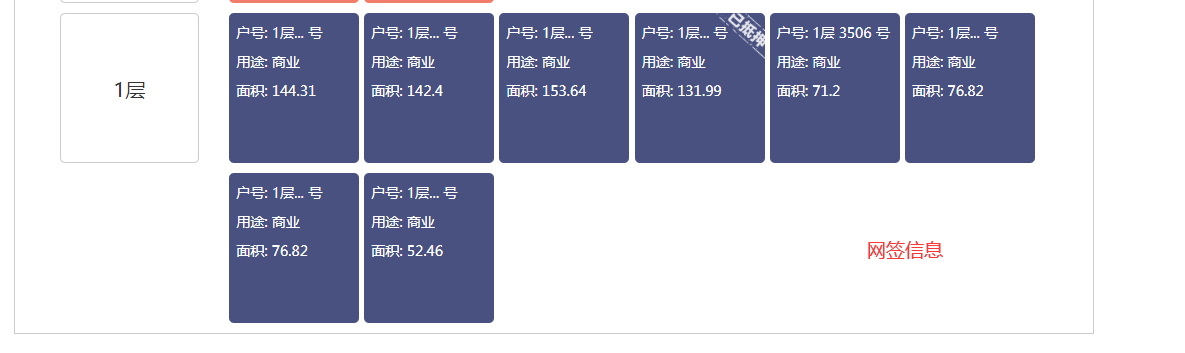
图2
根据上述信息,试分析上述情况在本次土地增值税清算过程中存在哪些风险?
案例解析:
由图可知
税务机关在审核收入时发现1-3506号等商铺在企业提供销售明细表中销售状态为未售,同时税务机关根据网签信息和实地探查发现此部分未售房源实际已经出售。
综上所述,税务机关对上述情况提出质疑,怀疑企业存在少记收入的情况,要求企业核实并补录收入。
总结归纳:
在实务中针对上述问题,企业很容易出现以下情况:
企业因疏忽或其他原因将销售状态为已售的房源填写成未售,若企业不能针对此情况提供充足的理由,税务机关可能认为企业试图通过收入低估来规避税款问题,因此;企业应该注重以下几点。
全面审查房源信息:避免因疏忽或错误导致的税务风险,确保房源明细表的完整性和准确性。
2、应当确保成本与收入之间的一致性,避免出现少计收入、多计成本的情形出现。
3、加强与税务机关沟通:当企业遇到特殊情况时,应在清算过程中主动与税务机关沟通,避免出现争议事项。
政策依据
《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知 》(国税发〔2006〕187号)第二条