摘要:如今,房地产项目中的道路形式和材料越来越多样化,从传统的混凝土路面、沥青路面到现在的透水混凝土路面、彩色沥青混凝土路面、花岗岩路面、大理石路面等,丰富多样的道路样式也为房地产项目的外观和品质带来了提升作用。然而,在土地增值税清算中,道路工程也存在着或多或少的风险,本文通过一个实务案例与大家一起交流探讨。
关键词:“道路工程”“道路面积”“绿化面积”
案例概要:
甲房地产开发企业开发A项目,已知部分数据:项目用地面积为10000㎡;建筑物基底面积为3500㎡;绿化合同中约定的绿化面积为3500㎡;项目内配套有幼儿园一所,占地2500㎡。(项目部分数据如下表所示)
| 项目用地面积 | 10000㎡ |
|---|---|
| 建筑物基底面积 | 3500㎡ |
| 绿化合同面积 | 3500㎡ |
| 幼儿园用地面积 | 2500㎡ |
甲房地产企业与乙建筑公司签订道路工程合同,约定道路面积共1500㎡。(合同内容如下图所示)
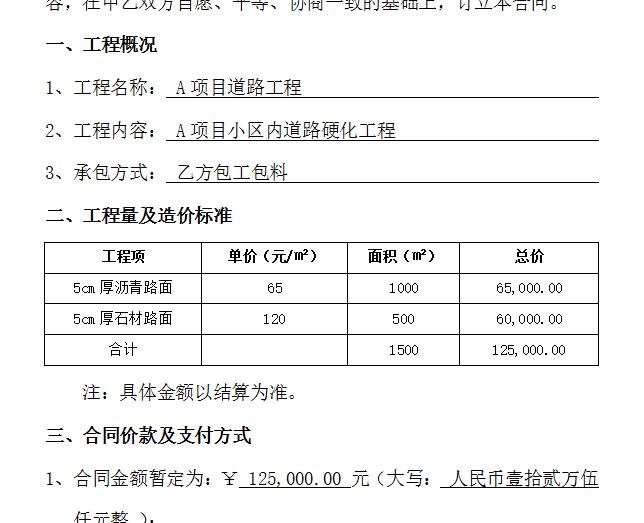
试分析该项目所存在的风险。
案例解析:
通常情况下,房地产项目用地面积应当包含建筑物基底面积、绿化面积、道路面积、配套设施用地面积及其他必要面积。
在该案例中,项目建筑物基底面积为3500平方米,绿化合同中约定的绿化面积为3500平方米,道路合同中约定的道路面积约为1500平方米,幼儿园用地面积为2500平方米,四项加起来共计11000平方米,大于项目用地面积(10000平方米)。
通过对现有数据的分析可知,企业可能将其他项目的道路或绿化成本计入本项目,或存在道路合同、绿化合同条款不真实、成本造假的风险。房地产企业需要全面核实道路工程和绿化工程的合同、成本、结算等资料,确保成本的真实性和合理性。
总结归纳:
道路面积作为用地面积的重要组成部分,在土地增值税清算审核中是需要重点关注的。在上述案例中,建筑物基底面积、道路面积、绿化面积和幼儿园占地面积,以上合计超过了项目的用地面积,说明该项目的道路面积、绿化面积是需要重点关注的。
针对该案例中存在的问题,房地产企业需要核实:
是否存在财务人员失误、将其他项目的相关成本计入了该项目的情形。如有此情形,需要对比其他项目的情况,正确区分本项目与其他项目的成本;
是否存在合同为多项目共用、相关成本全部计入本项目开发成本的情况。如有此情况则需要按照受益对象,采取合理的分配方法,正确分摊共同的成本费用;
是否存在合同签订人员过高估计工程量、增加项目成本的情况。如有此情况则需检查合同条款的真实性,审核工程结算单,结合成本发票及施工图纸,确保结算的工程量符合项目情况。
房地产项目中的道路工程不仅关系到项目的美观度和实用性,也会影响到土地增值税清算的结果。房地产企业需要高度重视施工工程的合同与成本管理,避免因成本误记或合同条款不真实,产生土地增值税清算的风险。
政策依据:
《国家税务总局关于印发<土地增值税清算管理规程>的通知》(国税发[2009]91号)第二十一条、第二十三条
《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发[2006]187号)第四条第(一)款