摘要:“绿苑居”由知名A房地产精心打造,位于城市之畔,是一个融合自然美景与现代生活理念的高端住宅小区。小区坐拥广阔的绿地园林,四季常青,春有百花争艳,夏有绿荫如盖,秋赏落叶金黄,冬观松柏常青,为居民提供了一个远离尘嚣、亲近自然的理想居住环境。
实务中,房地产企业的“绿化费用”会隐藏什么样的税务风险以及如何有效把控、防范税收风险?接下来将以实务案例的形式与大家一起学习探讨。
关键词: “绿化费用”“虚假合同” “虚增成本”“绿化苗木”“实地核查”
案例概要:
A房地产企业于2017年03月22日在土地资源局进行“绿苑居”项目的地块竞拍。项目于2017年5月3日正式开工,并于2020年6月30日完成竣工验收备案,截至2023年7月,已转让房地产建筑面积占比99%。
2023年8月10日,该项目所在地主管税务机关对A房地产企业下达《税务事项通知书》(土地增值税清算通知)。
税务机关根据企业申报的资料进行审核,在审核A房地产有限公司申报的基础设施费时发现,“绿化费用”成本占总基础设施费成本的70%。
“绿化”相关资料附件信息如下:
附件1:所附部分“绿化苗木”成本明细表:
| 项目名称 | 入账时间 | 摘要 | 票面金额(元) |
|---|---|---|---|
| 绿化费用 | 2019-12-01 | 绿苑居苗木采购 | 1,170,000.00 |
| 绿化费用 | 2019-12-08 | 绿苑居苗木采购 | 2,931,000.00 |
| 绿化费用 | 2019-01-07 | 绿苑居苗木采购 | 4,535,000.00 |
| 绿化费用 | 2019-02-03 | 绿苑居苗木采购 | 6,680,000.00 |
| 绿化费用 | 2019-02-20 | 绿苑居苗木采购 | 4,545,800.00 |
| 绿化费用 | 2019-03-03 | 绿苑居苗木采购 | 1,987,000.00 |
| 绿化费用 | 2019-03-10 | 绿苑居苗木养护费 | 88,000.00 |
| 绿化费用 | 2020-05-08 | 绿苑居苗木养护费 | 1,350,000.00 |
| 合计 | 23,286,800.00 |
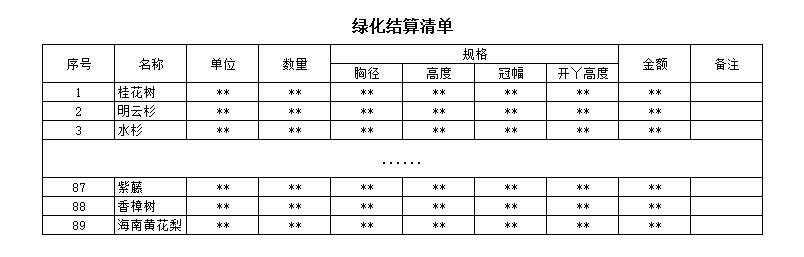
附件2:“苗木采购结算”所附附件:
附件3:实地拍摄照片:
下图为杨树与南洋杉


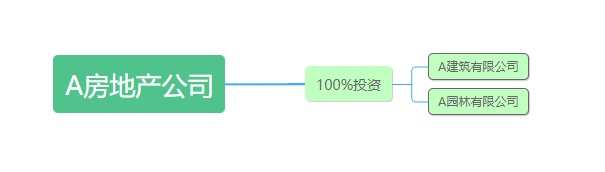
附件4:经三方企业网站查询采购苗木销货方为开发商全资子公司。
根据上述信息,试分析该项目“绿化”成本费用在本次土地增值税清算过程中存在哪些风险?
案例解析:
由上述数据可知,本项目存在列支成本不实以及费用计入成本的情况。时间
1.根据开发成本明细(附件1)可归集计入成本中的费用“苗木养护费”;
2.经苗木采购结算(附件2)和实景拍摄(附件3)可知,本项目采购合同签订均为高端苗木,而实际住宅小区中种植的苗木均与采购的高端苗木不符;
3.经三方网站查询(附件4)销货方与开发商为关联方;
综上:A房地产有限公司关联方采购且苗木与实际合同约定内容不符,疑似虚增成本的风险,需重点关注。
总结归纳:
A房地产有限公司申报成本中涉及的“绿化费用”,存在账实不符的风险,尤其是合同约定均为高端苗木,实际种植为廉价苗木,明显存在“以次充好”情况。
实务中,我们在审核相应“绿化费用”的合规性同时,也要关注相其是否真实发生,所采购的苗木是否均“出库”“领用”“使用”,若销货方为关联方还需实地辅助核验是否存在“以次充好”“虚增成本”的情况。
政策依据:
《中华人民共和国土地增值税暂行条例实施细则》(财法字〔1995〕6号)
第七条 条例第六条所列的计算增值额的扣除项目,具体为:
(二)开发土地和新建房及配套设施(以下简称房增开发)的成本,是指纳税人房地产开发项目实际发生的成本(以下简称房增开发成本),包括土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共配套设施费、开发间接费用。
土地征用及拆迁补偿费,包括土地征用费、耕地占用税、劳动力安置费及有关地上、地下附着物拆迁补偿的净支出、安置动迁用房支出等。
前期工程费,包括规划、设计、项目可行性研究和水文、地质、勘察、测绘、“三通一平”等支出。
建筑安装工程费,是指以出包方式支付给承包单位的建筑安装工程费,以自营方式发生的建筑安装工程费。
基础设施费,包括开发小区内道路、供水、供电、供气、排污、排洪、通讯、照明、环卫、绿化等工程发生的支出。
公共配套设施费,包括不能有偿转让的开发小区内公共配套设施发生的支出。
开发间接费用,是指直接组织、管理开发项目发生的费用,包括工资、职工福利费、折旧费、修理费、办公费、水电费、劳动保护费、周转房摊销等。
国税函发[1995]110号
第五条
(二)开发土地和新建房及配套设施的成本(以下简称房地产开发成本)。包括土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共设施配套费、开发间接费用。这些成本允许按实际发生额扣除。
(三)开发土地和新建房及配套设施的费用(以下简称房地产开发费用)是指销售费用、管理费用、财务费用。根据新会计制度规定,与房地产开发有关的费用直接计入当年损益,不按房地产项目进行归集或分摊。为了便于计算操作,《细则》规定,财务费用中的利息支出,凡能够按转让房地产项目计算分摊,并提供金融机构证明的,允许据实扣除,但最高不能超过按商业银行同类同期贷款利率计算的金额。房地产开发费用按取得土地使用权所支付的金额及房地产开发成本之和的5 %以内予以扣除。凡不能提供金融机构证明的,利息不单独扣除,三项费用的扣除按取得土地使用权所支付的金额及房地产开发成本的10 %以内计算扣除。
国家税务总局关于印发《土地增值税清算管理规程》的通知 国税发[2009]91号
第四章 清算审核
第十六条 清算审核包括案头审核、实地审核。
案头审核是指对纳税人报送的清算资料进行数据、逻辑审核,重点审核项目归集的一致性、数据计算准确性等。
实地审核是指在案头审核的基础上,通过对房地产开发项目实地查验等方式,对纳税人申报情况的客观性、真实性、合理性进行审核。
第二十一条 审核扣除项目是否符合下列要求:
(一)在土地增值税清算中,计算扣除项目金额时,其实际发生的支出应当取得但未取得合法凭据的不得扣除。
(二)扣除项目金额中所归集的各项成本和费用,必须是实际发生的。
第二十三条 审核前期工程费、基础设施费时应当重点关注:
(一)前期工程费、基础设施费是否真实发生,是否存在虚列情形。
(二)是否将房地产开发费用记入前期工程费、基础设施费。
(三)多个(或分期)项目共同发生的前期工程费、基础设施费,是否按项目合理分摊。
第二十九条 关联方交易行为的审核。
在审核收入和扣除项目时,应重点关注关联企业交易是否按照公允价值和营业常规进行业务往来。
应当关注企业大额应付款余额,审核交易行为是否真实。