合同面积竟比房源多出1万平?警惕供热入网费“跨项目混支”风险
摘要:本案例剖析了B项目在土增税清算中,因供热入网合同面积(10.7万㎡)显著超过申报房源面积(9.7万㎡),导致58.7万元“非本项目成本”被核减的典型风险。重点提示企业需确保成本投入与项目规模严格配比,严防合同内容与清算对象错位的虚列风险。
关键词:供热入网 | 非本项目成本 | 开发成本
案例概要:
房地产企业于2018年11月27日在发改部门进行“B项目”的立项。项目于2019年5月正式开工,竣工日期2022年1月,截至2022年7月,已转让房地产建筑面积占比100%,销售比例100%,已达到清算要求。
2023年1月11日,该项目所在地主管税务机关对房地产企业下达《税务事项通知书》(土地增值税清算通知)。
税务机关根据企业申报的资料进行审核,在审核基础设施费时,发现企业提供的成本合同存在以下问题:
根据上述信息,试分析上述成本在本次土地增值税清算过程中存在哪些风险?
案例解析:
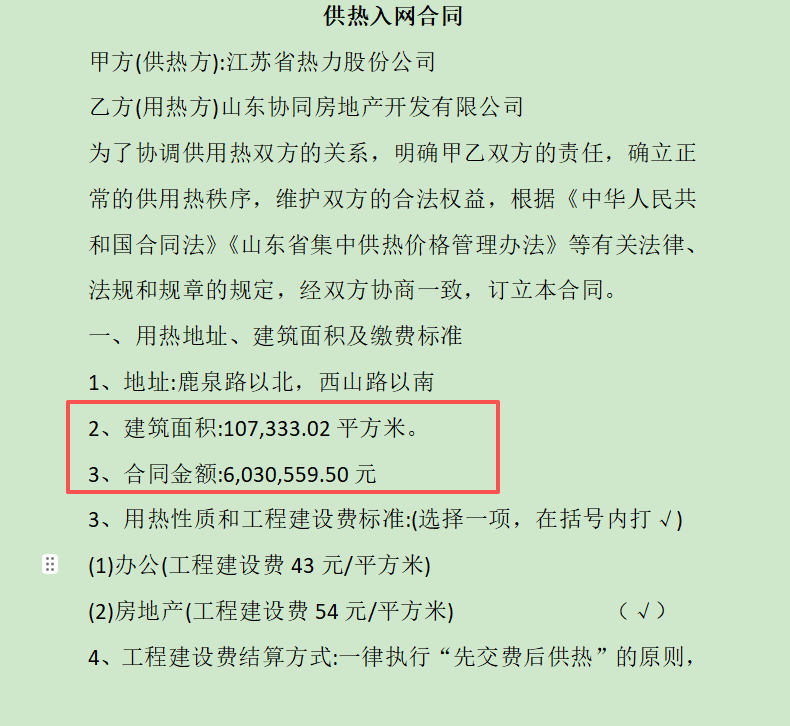
由图可知:企业与施工单位在2021年签订供热入网合同,合同内容涉及A项目供热入网,合同约定金额6,030,559.50元,约定供热面积107,333.02㎡,企业已全额开票。
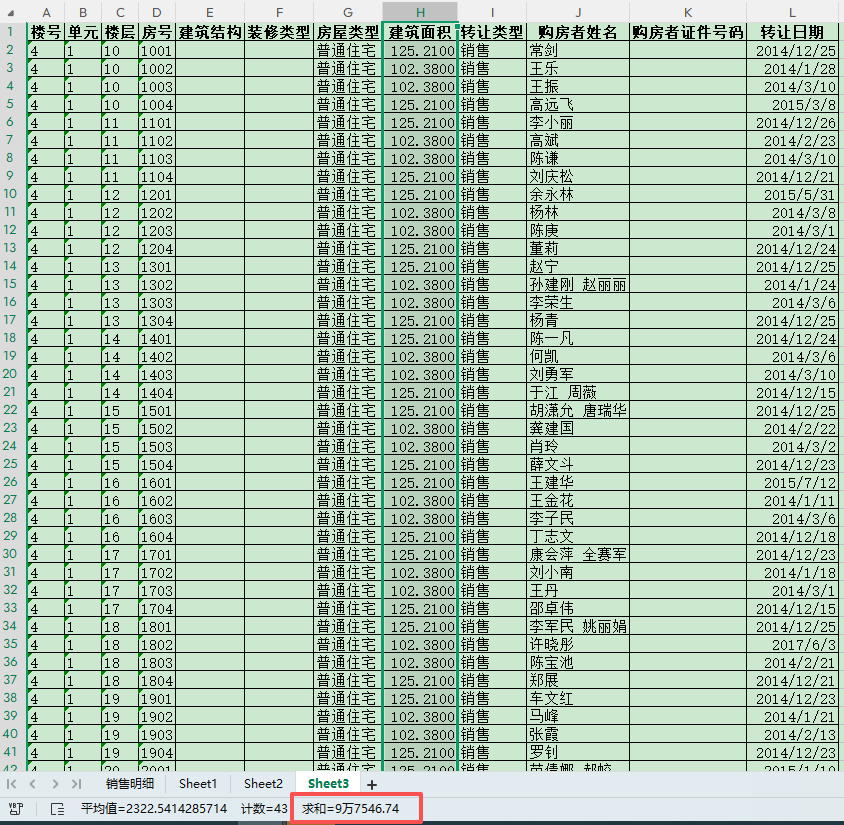
税务机关在比对企业提供的供热合同与房源明细表时,发现了两个非常扎眼的矛盾点:
1、项目名称对不上:虽然是清算“B项目”,但合同内容里写的却是“涉及A项目供热入网”。
2、覆盖面积差太多:
合同约定面积:107,333.02㎡
申报房源面积:97,546.74㎡
两者的差额:9,786.28㎡
简单计算一下:按每平方米60元的单价,这多出来的1万平面积对应的金额高达 587,176.80元。
| 施工单位 | 合同编号 | 合同金额 | 开票金额(含税) | 合同内容 |
|---|---|---|---|---|
| 江苏省热力股份公司 | 33 | 6,030,559.50 | 6,030,559.50 | B项目供热入网合同 |
| 合计 | 6,030,559.50 |
| 合同内容 | 合同编号 | 合同面积(㎡) | 申报房源面积(㎡) | 单价 | 疑点金额 |
|---|---|---|---|---|---|
| B项目供热入网 | 33 | 107,333.02 | 97,546.74 | 60 | 587,176.80 |
| 合计 | 587,176.80 |
综上所述,税务机关可能认为企业存在多计成本情形,进而影响到可扣除的成本总额,影响土地增值税负担。
总结归纳:
站在税法和公平的视角上来看,企业与热力公司签的合同,单价是确定的,计费逻辑也是清楚的。但问题在于,如果合同覆盖的面积远远超过了该项目自身的房源面积,且合同抬头还关联到了其他项目(A项目),若不能提供充足证据证明超支成本的合理性,那么这多出的58.7万元支出,本质上就属于“非本项目成本”。
根据《土地增值税清算管理规程》(国税发〔2009〕91号),扣除项目必须是实际发生的,且必须与本开发项目相关。这种“张冠李戴”或者“多项目混支”的做法,会被税务机关直接判定为多计成本,进而影响可扣除成本总额,或要求补缴相应的土地增值税。
实务建议:如何避免“成本错位”?
为了不让类似的“细节错误”演变成巨额的补税罚款,我建议企业从以下三点入手:
动态审核房源底数:房源明细表是清算的“定海神针”。财务人员在签署工程、入网合同时,必须先核对合同面积与项目实际规划、销售面积是否一致,别等清算时才发现数据“打架”。
坚持“收入成本配比”:拿B项目的钱去支付A项目的账,这在土增税清算中是绝对的红线。在多项目同时运作的情况下,必须建立严格的成本分摊台账,确保每一分钱都花在正确的项目代码下。
完善凭证的“逻辑链”:仅仅有发票是不够的。案例中虽然企业全额开了票,但因为合同面积的逻辑漏洞,票据依然无法全额扣除。企业应保留从立项、测绘到合同签订的完整证据链,确保在审计时能自圆其说。
政策依据
《国家税务总局关于印发《土地增值税清算管理规程》的通知》 (国税发〔2009〕91号)第二十一条、第二十三条