——以人防车库、菜市场为例的数字化证据链构建
摘要:土地增值税清算中,房源信息的完整性直接决定收入确认和成本分摊的准确性。本文通过某房企因设计合同与房源信息不匹配引发的税务风险案例,剖析“少创建房源”的核心症结,结合数字化管理手段提出系统性解决方案,为房企合规清算提供参考。
关键词:土地增值税、房源信息管理、设计合同、前期工程费
一、项目背景:
项目名称:A项目
立项时间:2017年11月23日(附发改部门批文)
建设周期:2018年2月开工→2022年9月竣工
清算触发条件:2023年4月已售面积占比100%,税务机关于2023年5月10日下达《税务事项通知书》要求清算。
图1:设计合同关键条款
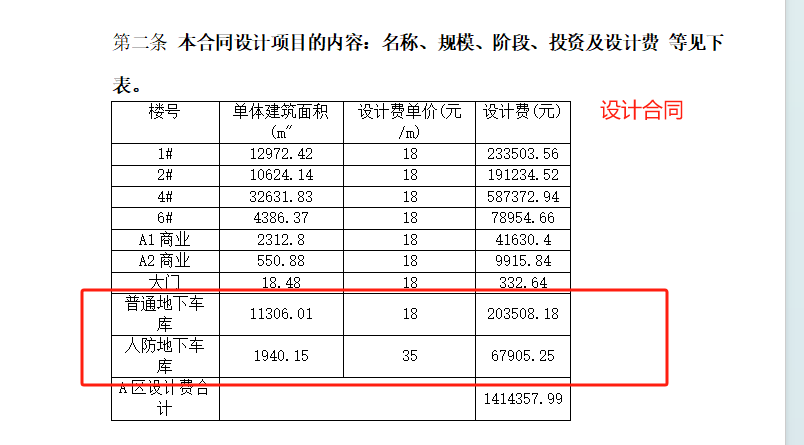

二、税务机关稽查问题实录
核心证据链对比
| 关键依据 | 企业申报内容 | 税务机关发现事实 |
|---|---|---|
| 设计合同 | 2017年签订,含人防车库设计 | 房源明细表无人防车库记录 |
| 立项批文 | 明确配建室内菜市场 | 房源明细表无菜市场记录 |
| 实地勘察 | 申报地下车库、菜市场成本 | 现场无对应实体建筑 |
风险定性:
企业将未实际建造的人防车库、菜市场设计费(属前期工程费)计入扣除项目,涉嫌虚增成本、少计收入。
三、税务风险量化分析
1.成本扣除调减
政策依据:
《土地增值税清算管理规程》(国税发〔2009〕91号)第二十一条
“扣除项目金额应为实际发生的、合法有效的支出,未实际发生的成本不得扣除。”
后果:人防车库/菜市场对应设计费需全额剔除。
2.收入补征风险
若未建车库/菜市场实际转为其他可售面积(如车位):
隐瞒销售收入 → 补缴土地增值税 + 滞纳金(日万分之五)
政策依据:《税收征收管理法》第三十二条
四、总结归纳:
针对本案例所示,设计合同中所涉及的人防车库、立项批文所涉及菜市场的成本已经计入前期工程费,但这些房源并未出现在房源明细表中,这意味着成本被高估,而收入则可能被低估。在土地增值税清算中,成本与收入之间的差异直接影响增值额和应缴税额。
因此为避免上述情况的发生,企业应:
1、全面审查房源信息: 企业应该彻底审查所有房源的销售和使用情况,确保房源明细表的完整性和准确性,包括未售出房源的相关信息。
2、应当确保成本与收入之间的一致性,避免出现少记收入、多计成本的情形出现。
3、对于所有成本支出,企业应保留所有相关的合法凭证,以便在税务审计时能够证明成本的真实性。
五、数字化视角下的案例深度解析
1. 传统管理缺陷溯源
| 环节 | 问题根源 | 后果 |
|---|---|---|
| 合同签订 | 设计部门未同步规划变更至成本部 | 成本分摊依据失效 |
| 房源建档 | 人工录入忽略配建要求 | 房源信息漏失 |
| 税务申报 | 财务依赖纸质资料核验 | 无法识别“纸面房源” |
业务补救措施
立即补充政府规划变更批文(如人防工程取消的官方文件),佐证成本合理性;
重新梳理菜市场去向:若改为商业店铺销售,补录收入并调整成本归属。
数字化风险防控方案(基于案例)
| 环节 | 数字化工具与应用场景 | 风险防控效果 |
|---|---|---|
| 合同签订 | 通过OCR自动识别纸质合同关键条款、立项批文规划指标,并以数据形式存储,通过关联对比分析(如菜市场面积),自动校验一致性。 | 规避超规划签约 |
| 房源创建 | 基于《土地增值税清算辅助系统》房源信息采集,自动生成房源清单,与测绘报告实时比对,差异>3%触发预警(可调节阈值)。 | 杜绝漏建、少建 |
| 成本分摊 | 利用AI算法按房源实际建成面积自动分摊设计费,生成分摊明细表佐证材料。 | 确保成本可追溯 -智能成本分摊 |
| 税务申报 | 根据网签数据自动匹配房源销售状态(已售/自持/未建),一键风险检测,识别风险点并依据指引校正;根据测算方案比选最优方案,一键生成清算报表以及所需附列组卷资料。 | 避免收入漏报 -智能测算 |
本案暴露房企“业务-财务-税务”数据断点问题。房企需通过“业务标准化+管理数字化”双轨驱动,打通信息孤岛,从源头防控“少创建房源”引发的税务风险。