——以乙房地产企业土地增值税清算为例
摘要:对于房开企业来说,土地成本是其项目总成本构成中的重要部分,土地投资费用在项目总投资费用上占比较大。在实务中,其支付给政府的土地款项通常为总价支付,不含区分价格与税额的细节,也不附带增值税抵扣凭据。
土地增值税清算环节面临的焦点问题在于:因土地成本从销售收入中扣除而减少的销项税额应如何调整?抵减的销项税额是收入加回还是冲减成本?不同税务机关选择的处理方式不同,本文将通过一个案例,对“收入加回”这一方式展开讨论。
关键词:“土地金抵减的销项税额”“一般计税收入加回”
案例概要:
甲房地产企业于2013年1月24日与A市国土资源局签订国有土地使用权出(受)让合同(详见下图一),于2013年4月23日在发改部门进行“福满园”项目的立项,2017年8月1日取得《建筑工程施工许可证》,该项目于2018年12月15日竣工验收,2023年9月15日已完成销售,完成销售次月,甲公司税务专员携带清算资料,主动前往所属税务机关提交土地增值税清算申报。
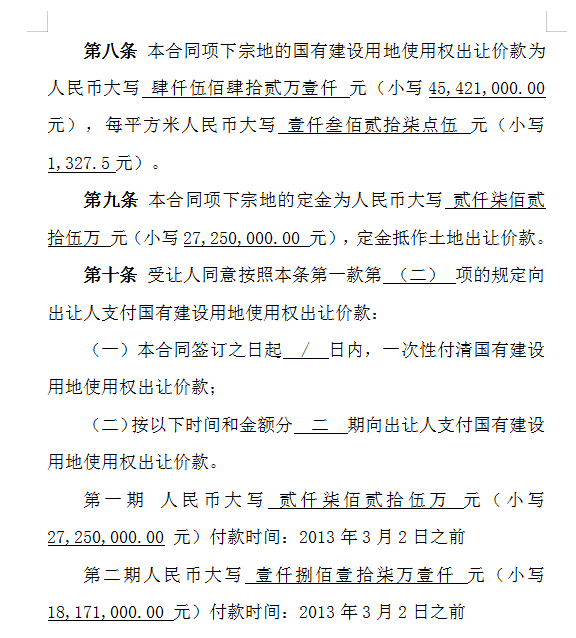
图一:土地合同
企业申报取得土地使用权所支付的金额为59,047,300.00元(其中支付的土地出让金45,421,000.00元,付土地合同契税13,626,300.00 元),销售收入为249,738,077.82元(详见下表一)。
| 房屋类型 | 计税方法 | 地上总可售 | 地上已售 | 销售收入(不含税) |
|---|---|---|---|---|
| 普通住宅 | 一般计税(税率10%) | 13,863.30 | 13,863.30 | 207,604,968.00 |
| 一般计税(税率9%) | 42,092.36 | 42,092.36 | 65,202,285.00 | |
| 合计 | 55,955.66 | 272,807,253.00 |
表一:销售明细汇总表
在税务机关对甲企业进行土地增值税清算审核过程中发现,该企业未对土地金抵减的销项税额进行处理,要求甲公司将土地金抵减的销项税额加回到收入中,调整收入。
根据上述信息,试分析按照A市税务局要求,甲房地产有限公司应调增多少收入。
案例解析:
(一)收入加回方式合理性分析:
1、国税局2016年第18号公告明确指出,房地产开发企业采用一般计税方法时,可从销售额中扣除土地价款计算销项税额。
2、税务总局公告2016年第70号文进一步强调,在营改增背景下,土地增值税的应税收入不含增值税,即一般纳税人销售房地产时,应税收入应剔除销项税额。
3、结合上述两条规定来看,
考虑到土地成本扣除直接减少了销项税额,影响了增值税的计税基础,而在土地增值税清算时,为准确评估增值额,税务机关可能会要求将这部分因土地成本扣除导致的销项税额减少额加回到收入中。
(二)甲房地产企业应加回的土地金计算:
1、首先,根据国家税务总局公告2016年第18号,支付的土地价款,是指向政府、土地管理部门或受政府委托收取土地价款的单位直接支付的土地价款,故计算加回时土地价款为45,421,000.00元
2、国税局2016年86号公告中规定:“当期销售房地产项目建筑面积”“房地产项目可供销售建筑面积”,是指计容积率地上建筑面积,不包括地下车位建筑面积。
因此,甲房地产企业总计应加回3,844,213.38元收入。
总结归纳:
当房地产企业采用一般计税方法缴纳增值税时,可以从销售额中扣除土地价款来计算销项税额,这实际上减少了应缴纳的增值税额。在土地增值税清算阶段,税务机关会关注这部分因土地成本扣除对增值额计算的影响,确保土地增值税的准确性和合规性。
实践中,不同税务机关对土地增值税清算中土地金抵减的销项税额处理方式可能存在差异,有的税务机关可能选择采用“收入加回”方式,认为土地成本中抵减的销项税额应在销售收入中加回,以调整增值额;有的税务机关可能选择“冲减成本”方式,认为抵减的销项税额在土地增值税清算时应该调减土地成本。
在处理土地增值税清算时,企业需关注与税务机关沟通,明确当地税务机关的具体操作实践方法,以确保土地成本扣除与销项税额的处理合规,避免税务风险。无论是采取收入加回调整还是成本全额扣除,都需基于税法理性和合理性,确保土地增值税清算的准确计算。
政策依据:
国家税务总局关于发布《房地产开发企业销售自行开发的房地产项目增值税征收管理暂行办法》的公告(国家税务总局公告2016年第18号)第四条、第五条
国家税务总局关于土地价款扣除时间等增值税征管问题的公告(国家税务总局公告2016年第86号)第五条
国家税务总局关于营改增后土地增值税若干征管规定的公告(国家税务总局公告2016年第70号)第一条
财政部 国家税务总局关于明确金融、房地产开发、教育辅助服务等增值税政策的通知(财税〔2016〕140号)第七条
财政部 国家税务总局关于全面推开营业税改征增值税试点的通知(财税〔2016〕36号) 第一条
数字化风险方案场景
自动化分摊计算:应用数字化工具获取销售面积、土地成本等数据,按需设置不同税率,按政策公式实时分摊土地价款并计算抵减税额,自动生成分摊计算结果,避免人工误差。
风险预警模块:监控土地增值税清算数据,自动比对政策要求,提示未处理的抵减税额及调整建议。
电子化存档:将土地合同、销售明细、分摊计算表等关键资料电子化存储,确保审计时可快速调取验证。
结论:通过数字化工具实现土地增值税清算的精准化、自动化,可有效降低合规风险,提升税务管理效率。