关键字:
土地增值税,建筑面积法,税负
案例描述:
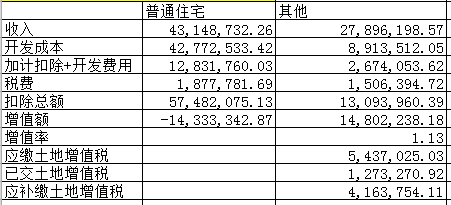
贵州省某县房地产企业A项目土地增值税清算,总建筑面积22760.94㎡,总可售建筑面积22651.27㎡,普通住宅建筑面积18747.91㎡(全部已售),商铺的建筑面积3906.94平(全部已售),普通住宅收入43,148,732.26元,商铺收入27,896,198.57元,土地成本2,872,190.00元,开发成本48,805,687.86元,普通住宅应分摊的税金3,384,176.41元,商铺应分摊的税金1,506,394.72元,已预缴土地增值税1,273,270.92元。
用建筑面积法分摊土地和开发成本(不存在单独归集),土地增值税税负7.65%
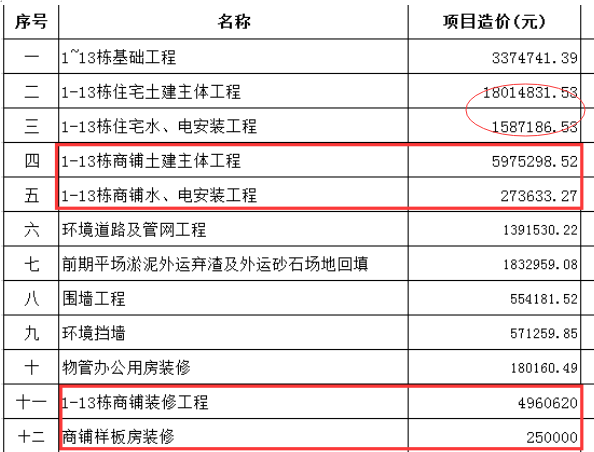
若房地产企业提供以下结算资料,假设:工程结算金额已全部开具发票且已支付;已经当地主管税务机关审核确认。
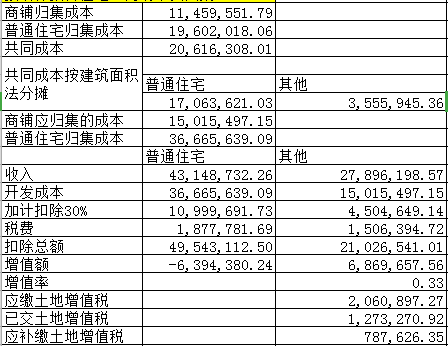
用建筑面积法分摊土地和开发成本成本(存在单独归集),土地增值税税负2.9%
政策法规:
国家税务总局关于印发《土地增值税清算管理规程》的通知(国税发〔2009〕91号)第二十一条第(五)款:纳税人分期开发项目或者同时开发多个项目的,或者同一项目中建造不同类型房地产的,应按照受益对象,采用合理的分配方法,分摊共同的成本费用。
贵州省地方税务局关于发布《贵州省土地增值税清算管理办法》的公告(贵州省地方税务局公告2016年第13号)第五十四条(二)属于同一清算单位的共同成本费用,原则上按不同类型房地产可售建筑面积占总可售建筑面积的比例计算分摊,但下列情形的成本费用除外:
房地产开发企业能够按不同类型房地产分别核算房地产开发的成本费用并经主管地方税务机关审核确认的,扣除项目金额按受益对象直接归集;
总结:
通过以上两种方法的计算得知,同样是建筑面积法下,计算的结果并不一样,所以,房地产企业在土地增值税清算时一定注意当地的政策规定,关注是否允许成本单独归集。