案例目的:
1.让用户了解我们是从土增清算入手,可以贯穿到全税种; 2.通过这个案例让房企会计既能了解其中潜在的风险和政策规定,也能了解相关的个税计算以及通过这种售房行为能起到什么作用;
——————————以下正文—————————————————————————
关键词:
售价低于建造成本,职工福利视同销售,营业税、土地增值税、企业所得税、个人所得税。
引用:
很多房地产公司将单位自建住房以低于市场价的价格出售给内部员工,这一员工福利却让税务处理的财务工作人员比较矛盾,问题集中在以下几方面:
营业税(增值税)、土地增值税、企业所得税、个人所得税应当如何计算? 2、对员工的优惠价款是否应该视同“工资薪金所得”计算征收个人所得税? 3、个人所得税的计税基数如何确定,是否按照正常销售价格与内部优惠价格的差额计算确定计税基数?
在实际的土地增值税清算中,这些问题引发的税收风险不在少数,我们以土地增值税清算系统中发现的一个真实案例帮助大家了解税收风险和相应的计算。
案例描述:
某房地产企业开发A项目(全营业税项目),除小区内的商铺外,住宅全部出售给本单位内部职工,平均销售价格3600元/平,A项目住宅的单位建造成本3680元/平,同期同地区住宅的平均售价在4500-5000元/平(本企业在同年、同地区的其他项目住宅的销售对象都是内部职工)。
根据土地增值税清算系统+案头分析后,出具疑点:
房地产开发企业将开发产品用于职工福利应视同销售,且售价明显偏低(部分低于成本价),涉及的相关税费是否已足额缴纳。
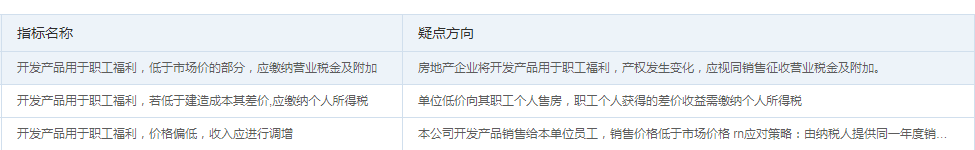
税务机关审核意见:
开发商将开发产品销售给本单位内部职工价格明显偏低,企业与内部职工的关系不属于税法规定中的正当理由,在营业税、土地增值税、企业所得税上,其计税依据的确认应按税法规定进行调整。
对售价低于建造成本部分应按税法规定缴纳个人所得税。
案例分析:
视同销售,且销售价格偏低,因本企业在同年同地区的其他项目住宅的销售对象都是本单位职工,所以本单位在同一地区、同一年度销售的同类房地产的平均价格确定,不具有参考性,涉及营业税、土地增值税、企业所得税的计税基础,应按同年同地区其他企业住宅的平均售价。
国家机关、企事业单位及其他组织在住房制度改革期间,按照所在地县级以上人民政府规定的房改成本价格向职工出售公有住房,职工因支付的房改成本价格低于房屋建造成本价格或市场价格而取得的差价收益,免征个人所得税。除此以外,单位按低于建造成本价格出售住房给职工,职工因此而少支出的差价部分,属于个人所得税应税所得,应按照‘工资、薪金所得’项目缴纳个人所得税。
比如:该房地产企业以每套商品房100平方米计算,销售价款36万元,成本36.8万元,市场售价47.5万元,职工实际支付的购房价款低于该房屋建造成本价格的差额为0.8万元,即计税基数为0.8万元,比照一次性奖金的个人所得税征税办法计算有以下两种情况:
第一种情况:
员工当月工资薪金所得≥税法规定的费用扣除额(按3500计算) 月薪4500元,购房价款低于建造成本金额8000元 工资薪金个人所得税:(4500-3500)×3%=30元 按年终奖个人所得税:8000÷12=666,适用税率3%,即:8000×3%=240元 当月员工应缴纳的个人所得税:30+240=270元
则购房款以及个人所得税共计支出360270元 第二种情况:
员工当月工资薪金所得<税法规定的费用扣除额(按3500计算) 月薪3000元,购房价款低于建造成本金额8000元 由于员工当月工资<3500,故工资薪金个人所得税为0 按年终奖个人所得税:[8000-(3500-3000)]×3%=225元
则购房款以及个人所得税共计支出360225元
由以上计算看出,员工支付的购房款以及个人所得税支出总价,仅达到该公司正常商品房销售价格的75.85%左右,虽然只是略低于成本价格,但对员工却是一项不小的福利,对企业也起到了员工凝聚力的激励作用。
政策依据:
营业税:
《中华人民共和国营业税暂行条例实施细则》规定:纳税人有价格明显偏低并无正当理由的,按下列顺序确定其营业额: (一)按纳税人最近时期发生同类应税行为的平均价格核定; (二)按其他纳税人最近时期发生同类应税行为的平均价格核定; (三)按下列公式核定: 营业额=营业成本或者工程成本×(1+成本利润率)÷(1-营业税税率)
土地增值税:
《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知》(国税发〔2006〕187号)三、非直接销售和自用房地产的收入确定:房地产开发企业将开发产品用于职工福利、奖励、对外投资、分配给股东或投资人、抵偿债务、换取其他单位和个人的非货币性资产等,发生所有权转移时应视同销售房地产,其收入按下列方法和顺序确认: (1)按本企业在同一地区、同一年度销售的同类房地产的平均价格确定; (2)由主管税务机关参照当地当年、同类房地产的市场价格或评估价值确定。
企业所得税:
《国家税务总局关于印发《房地产开发经营业务企业所得税处理办法》的通知》(国税发〔2009〕31号)第七条 企业将开发产品用于捐赠、赞助、职工福利、奖励、对外投资、分配给股东或投资人、抵偿债务、换取其他企事业单位和个人的非货币性资产等行为,应视同销售,于开发产品所有权或使用权转移,或于实际取得利益权利时确认收入(或利润)的实现。确认收入(或利润)的方法和顺序为: (一)按本企业近期或本年度最近月份同类开发产品市场销售价格确定; (二)由主管税务机关参照当地同类开发产品市场公允价值确定; (三)按开发产品的成本利润率确定。开发产品的成本利润率不得低于15%,具体比例由主管税务机关确定。
个人所得税:
《财政部、国家税务总局关于单位低价向职工售房有关个人所得税问题的通知》(财税﹝2007﹞13号)规定:“一、根据住房制度改革政策的有关规定,国家机关、企事业单位及其他组织在住房制度改革期间,按照所在地县级以上人民政府规定的房改成本价格向职工出售公有住房,职工因支付的房改成本价格低于房屋建造成本价格或市场价格而取得的差价收益,免征个人所得税。二、除上述第一条规定情形外,根据《个人所得税法》及其实施条例的有关规定,单位按低于购置或建造成本价格出售住房给职工,职工因此而少支出的差价部分,属于个人所得税应税所得,应按照‘工资、薪金所得’项目缴纳个人所得税。前款所称差价部分,是指职工实际支付的购房价款低于该房屋的购置或建造成本价格差额。三、对职工取得的上述应税所得,比照《国家税务总局关于调整个人取得全年一次性奖金等计算征收个人所得税方法问题的通知》(国税发﹝2005﹞9号)规定的全年一次性奖金的征税办法,计算征收个人所得税,即先将全部所得数额除以12,按其商数并根据个人所得税法规定的税率表确定适用的税率和速算扣除数,再根据全部所得数额、适用的税率和速算扣除数,按照税法规定计算征税”。
我们建议:
怎样合情、合理、合法来处理企业“价格明显偏低”问题,既要充分考虑企业的特殊商业目的,又要避免税企双方的分歧,可通过以下标准来衡量、评判: 1、公允价值标准。
自产产品,销售价格是否低于产品的正常销售价格或同期、同类或类似企业的市场销售价格;外购产品,销售价格是否低于其购进产品成本。
2、销售目的标准。
企业低价销售产品或商品,是否有特殊的目的,比如:销售给企业内部职工、销售给关联企业、以非货币形式换取其他单位和个人的经济利益、以产品作为投资、分配股东、以产品或商品作职工福利分配等。
房源结构及质量标准。
同房源类型的结构有什么不同,质量是否符合项目竣工验收的标准。
小结:
现有总局发布的政策法规中,对“价格明显偏低”的标准并未明确的认定标准和操作规范,在实际工作中,大多以个人的经验和个人对政策的理解来处理,缺乏税法的严肃性。急需总局出台相关具体明确的规定,以解决基层税务机关的征管难题和税企之间的分歧,便于全国统一规范执行。
作者:王丽娜
编辑:李伟伟