关键词:土地增值税清算,财政返还涉税处理
案例描述:
某房地产企业在2010年底通过“招、拍、挂”方式取得土地使用权,出让人同意在2011年1月5日前交付土地,交付条件:场地平整且周围基础设施达到五通。
开发商对土地成本归集如下表:

案例分析:
使用协同土地增值税清算系统,自动检测疑点及纳税人应对如下:
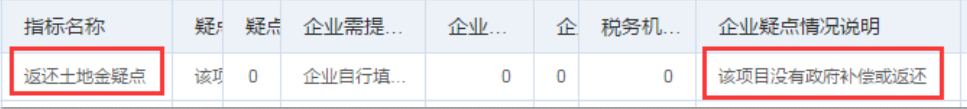
通过数据分析我们发现问题如下:


在数据面前,开发商对疑点的解释显得苍白无力。最终,收到的财政返还在土增清算时,局方要求冲减土地成本。
案例由山东协同税务师事务所在通过《房地产项目动态管理系统》进行清算审核的工作模式中发现并提供,真实数据案例,请勿用于他途。
协同建议:
房企收到财政返还的涉税处理:
企业所得税
《财政部 国家税务总局关于专项用途财政性资金企业所得税处理问题的通知》(财税[2011]70号)规定:企业从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:
(一)企业能够提供规定资金专项用途的资金拨付文件;-政府部门
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;-政府部门
(三)企业对该资金以及以该资金发生的支出单独进行核算。-企业
2、土地增值税
土地增值税在清算时对收到的财政返还总局没有明确规定,具体如何处理还请咨询当地的主管税务机关。以下部分地区的税务机关,在土增清算时对财政返还的处理都是冲减成本。
《辽宁省地方税务局于明确土地增值税清算有关问题的通知》(辽地税函〔2012〕92号)
《大连市地方税务局关于进一步加强土地增值税清算工作的通知》(大地税函[2008]188号)
《青岛市地方税务局关于房地产开发项目土地增值税税款清算管理暂行办法》(青地税发[2008]100号)
《江苏省地方税务局关于土地增值税有关业务问题的公告》(苏地税规[2012]1号)
3、增值税
国家税务总局关于发布《房地产开发企业销售自行开发的房地产项目增值税征收管理暂行办法》的公告(国家税务总局公告2016年第18号)第五条 支付的土地价款,是指向政府、土地管理部门或受政府委托收取土地价款的单位直接支付的土地价款。(允许扣除的地价款,如果存在返还的情况下,直接支付的土地价款可能小于财政票据上的地价款)
契税
关于免征土地出让金出让国有土地使用权征收契税的批复(国税函〔2005〕436号 )对承受国有土地使用权所应支付的土地出让金,要计征契税。不得因减免土地出让金,而减免契税。