摘要:在房地产开发项目的土地增值税清算中,费用的正确归集直接影响税负计算的准确性。部分企业为降低税负,会将本应计入期间费用的支出错误计入开发成本,导致成本虚增,引发税务风险。本文通过实务案例,探讨“将房地产开发费用计入成本”在土增清算中的常见问题及合规策略。
关键词:“费用计入成本”、“土地增值税清算”、“期间费用”、“合规性”
案例概要:
甲房地产企业在A市开发“悦澜湾”项目,项目于2021年3月开工,2022年12月竣工验收,截至2023年10月销售比例达89.7%。2024年5月,当地税务机关对项目开展土地增值税清算审核。
税务机关在核查中发现以下问题:
甲企业将“评估费”等70,000.00元计入前期工程费(详见下表):
| 施工单位 | 摘要 | 入账时间 | 发票金额 | 合同编号 |
|---|---|---|---|---|
| 乙耗材经销处 | 房产资质材料 | 2021/7/14 | 40,000.00 | 无合同 |
| 丙地价评估事务所 | 土地评估费 | 2021/4/1 | 15,000.00 | 无合同 |
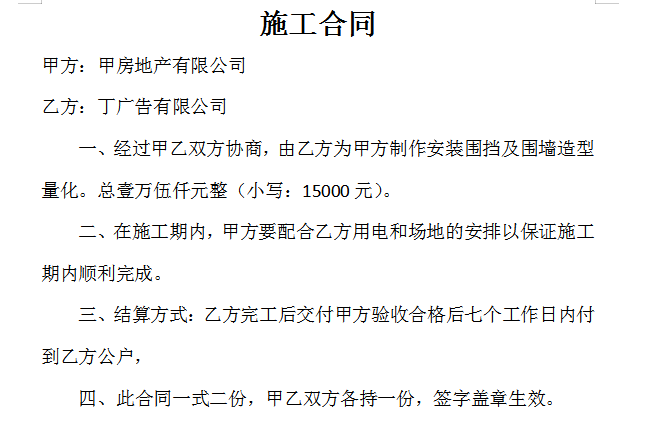
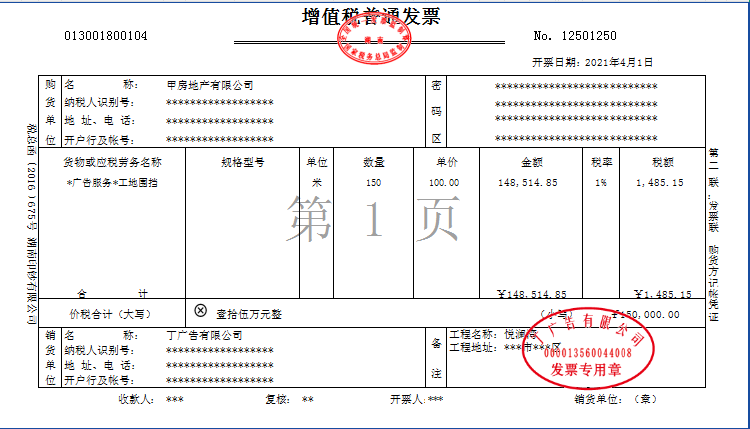
| 丁广告有限公司 | 广告围挡 | 2021/4/1 | 15,000.00 | 000030 |
上述成本费用均全额开票,与乙、丙公司发生的交易行为并无合同或服务协议佐证,与丁广告公司签订的围挡合同及发票详见下图:
案例解析:
根据《土地增值税清算管理规程》(国税发〔2009〕91号),开发成本需为直接用于项目开发建设的支出,而“评估费”“广告服务费”“资质材料费”属于项目营销及行政管理范畴,应计入期间费用,不得作为开发成本扣除。
税务机关指出,广告费属于销售费用,评估费、资质材料费属于管理费用,二者均与项目直接建造成本无关。同时企业提供的部分成本无合同等证明材料,无法证明费用真实性与业务关联性。根据国税发〔2009〕91号第二十一条,未取得合法凭据的支出不得扣除。
最终,税务机关认定70,0000.00元费用属于期间费用,不予扣除。
总结归纳:
针对上述问题,企业在实际操作中应注意:1、费用分类需明确:企业应严格区分开发成本与期间费用,避免将营销、管理等间接费用混入开发成本。2、凭证管理需规范:所有成本费用需取得合法发票,并留存合同、结算单、付款记录等完整证据链,以应对税务审核。3、政策理解需深入:需熟悉土地增值税相关政策,如国税发〔2009〕91号对扣除项目的具体规定,确保税务处理合规。
政策依据:
《土地增值税清算管理规程》(国税发〔2009〕91号)
第二十一条;第二十五条