摘要:随着房地产行业的精细化管理和税制改革的不断深入,房地产企业在项目开发全周期中面临的财务决策日益复杂,特别是在项目竣工后的成本管理上,如何合理界定并有效处理额外支出,成为企业税务筹划的关键环节。
本文旨在探讨某房地产企业住宅项目竣工后因外部环境变化追加投入的成本能否扣除的问题,并提出有效的防控措施,旨在为企业提供实践指导。
关键词:“竣工后的成本支出”、“不允许扣除的成本”。
案例概要:
房地产企业于2016年与自然资源和规划局签订土地合同,合同约定2017年2月交付土地,项目于2018年5月11日正式开工,竣工验收备案证注明竣工日期2019年10月30号。
2020年5月10日,该项目所在地主管税务机关对甲房地产企业下达《税务事项通知书》(土地增值税清算通知)。
税务机关根据企业申报的资料进行审核,在审核开发成本时,发现企业提供的地库地坪漆施工合同存在以下争议:
企业与施工单位签订的地库地坪漆防水施工合同,合同签订日期为2020年4月,根据企业提供验收报告和竣工备案表可知,企业已于2019年10月完成联合验收并交房。
综上所述,税务机关认为此合同涉及到的成本为竣工后成本,其成本不应计入本次清算项目。
图1:
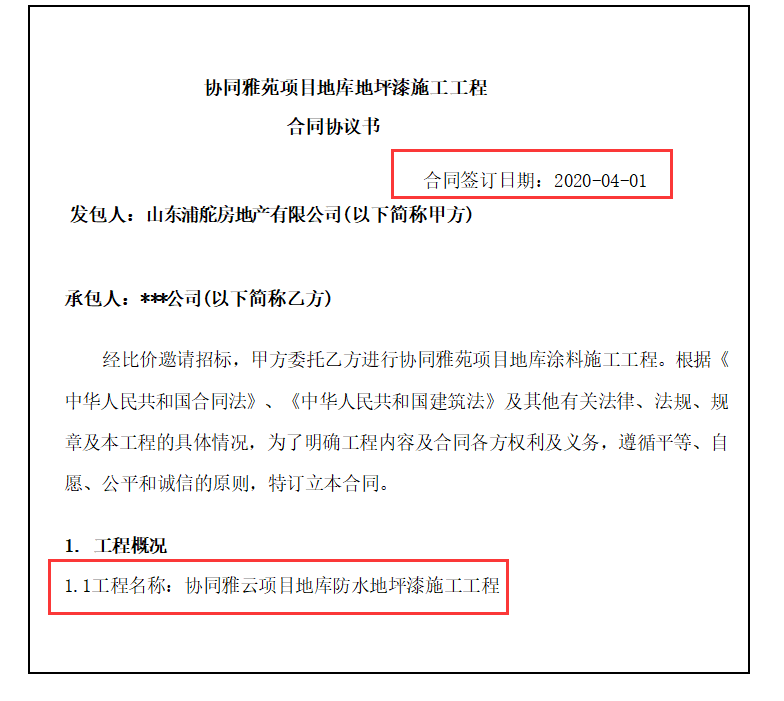
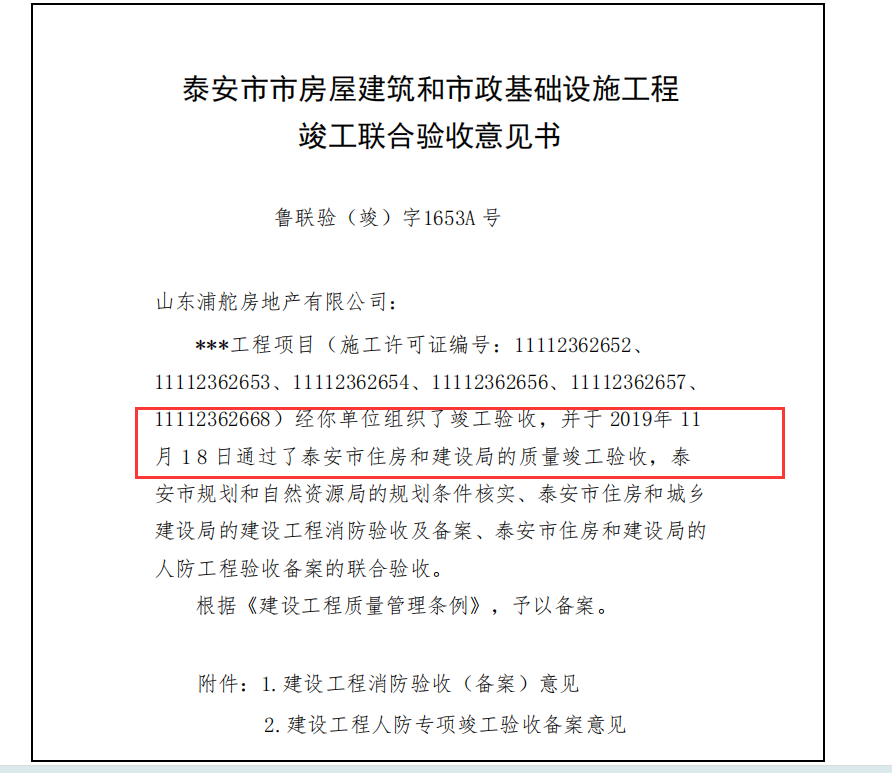
根据上述信息,试分析该项目“地库地坪漆施工工程”支出在本次土地增值税清算过程中存在哪些风险?
案例解析:
由图1-图2可知
房地产企业于2020年与施工单位签订地库防水地坪漆施工合同,合同签订日期晚于竣工日期。税务机关初步认为,项目一旦竣工,后续支出不应再计入开发成本,若税务机关针对上述问题提出异议,若无正当理由,可影响到扣除的成本总额。
总结归纳:
针对本项目,房地产开发企业在开发初期,未重视地下车库防水地坪漆的施工,后续随着雨季到来,开发商发现防水地坪漆的重要性,故后续针对车库与施工单位签订防水地坪漆的施工合同。对于“竣工后支出”的成本,各地税务局对此部分成本的处理稍有争议,部分税务局认为竣工后发生的支出若属于必要且合理的支出,应作为开发成本扣除;与此相反的是部分税局则认为项目一旦竣工,后续支出原则上不应再计入开发成本。
针对本案例,企业在处理“竣工后支出”时;
公司应主动与税务机关开展沟通,详细说明了地坪漆施工工程的必要性、改造前后的对比效果,证明该笔支出的必要性和直接关联性。
(2)加强内控管理,定期审计工程费用,确保每笔支出都有合理依据,避免不实成本的累积。
政策依据
《国家税务总局关于印发《土地增值税清算管理规程》的通知》 (国税发〔2009〕91号)
第二十一条 审核扣除项目是否符合下列要求:
(一)在土地增值税清算中,计算扣除项目金额时,其实际发生的支出应当取得但未取得合法凭据的不得扣除。
(二)扣除项目金额中所归集的各项成本和费用,必须是实际发生的。