案例一、
摘要:
在土地增值税清算环节,房源销售状态的准确认定是影响税负计算的核心要素之一。房源销售状态填报错误将直接干扰收入总额、扣除项目金额的核算,进而导致增值额与应纳税额的偏差。本文结合一则实务案例,深入剖析房源状态失实可能引发的税务核查风险,并提出相应的防范建议,供相关企业参考。
关键词:“收入”“销售比例偏低”
标题:从“商铺销售进度滞后”看土地增值税清算中的收入确认陷阱
案例概要:
某房地产开发企业于2015年6月通过发改委立项“A项目”,项目位于城市核心地段。该项目于2016年9月开工建设,2018年11月完成竣工验收。2017年8月取得商品房预售许可证,截至2021年12月末,普通住宅部分已全部销售完毕,而商铺部分仅售出50.26%的建筑面积。
2022年5月,主管税务机关向该企业送达《税务事项通知书》,要求对A项目进行土地增值税清算。在审核企业提交的申报资料时,税务人员注意到商铺销售比例偏低,随即结合实地走访及多方数据比对,发现企业提供的销售明细表与实际情况存在明显差异——部分标注为“未售”的商铺,实际上已完成交易。
| 房号 | 房屋类型 | 建筑面积 | 转让类型 | 购房者姓名 | 价税合计 |
|---|---|---|---|---|---|
| 1-3503 | 商铺 | 107.07 | 销售 | 万临 | 8,738,319.00 |
| 1-3504 | 商铺 | 96.38 | 销售 | 计升 | 7,556,123.00 |
| 1-3505 | 商铺 | 94.41 | 未售 | - | - |
| 1-3506 | 商铺 | 71.20 | 未售 | - | - |
| 1-3507 | 商铺 | 76.82 | 未售 | - | - |
| 1-3508 | 商铺 | 76.82 | 未售 | - | - |
| 1-3509 | 商铺 | 52.46 | 未售 | - | - |
| 1-3510 | 商铺 | 90.23 | 未售 | - | - |
| 1-3511 | 商铺 | 95 .23 | 未售 | - | - |
| 1-3512 | 商铺 | 100.23 | 未售 | - | - |
| 1-3513 | 商铺 | 100.23 | 未售 | - | - |
| 1-3514 | 商铺 | 100.23 | 销售 | 刘振东 | 2,951,649.00 |
| 1-3515 | 商铺 | 100.23 | 销售 | 王玲说 | 2,145,321.00 |
图1
图2:
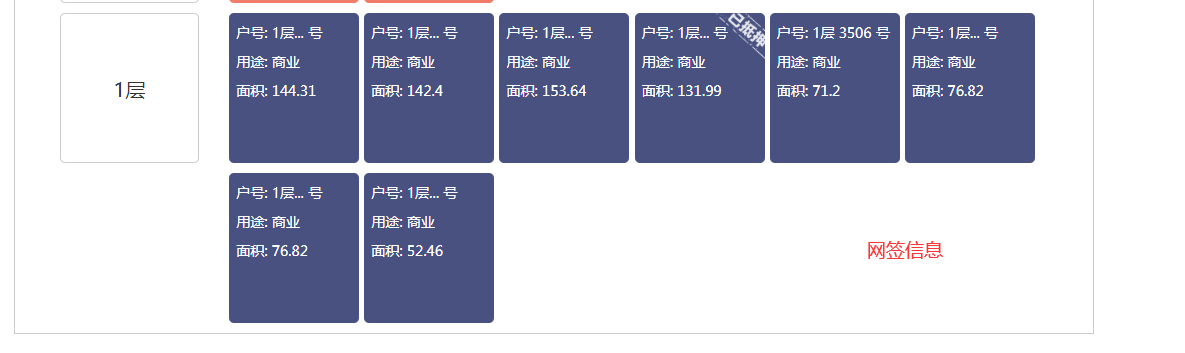
图2
根据上述信息,试分析上述情况在本次土地增值税清算过程中存在哪些风险?
案例解析:
由图可知
税务机关在审核收入时发现1-3506号等商铺在企业提供销售明细表中销售状态为未售,同时税务机关根据网签信息和实地探查发现此部分未售房源实际已经出售。
综上所述,税务机关对上述情况提出质疑,怀疑企业存在少记收入的情况,要求企业核实并补录收入。
总结归纳:
实务中,此类问题往往源于企业内部管理疏漏,例如数据更新不及时、部门间信息脱节等。为避免类似风险,企业应重点关注以下环节。
强化房源数据动态管理:定期比对销售台账、网签系统及实际交付情况,确保申报状态的实时性和准确性,杜绝因疏忽导致的“已售标未售”错误。
2、确保收入成本同步匹配:已售房源对应的成本必须同步结转,避免出现成本已扣除但收入未确认的“剪刀差”,防止被税务机关质疑虚增成本。
3、加强与税务机关沟通:当企业遇到特殊情况时,应在清算过程中主动与税务机关沟通,避免出现争议事项。
政策依据
《国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知 》(国税发〔2006〕187号)第二条