“七通一平”成本扣除争议案例与实务指引
摘要:前期工程费是房地产开发企业在取得土地使用权后发生的一系列必要支出,包括筹建费、规划设计费以及“七通一平”等基础设施费用。其中,“七通一平”指将生地开发为熟地所进行的场地平整、通水、通电、通路、通讯、通燃气、通热力等基础建设工作。本文通过具体案例,分析房地产开发企业在土地增值税清算中因“七通一平”支出引发的税务争议,识别常见风险点,并提出实操防控建议,以助力企业规范成本核算、降低税务风险。
关键词:土地增值税清算 | 前期工程费 | 七通一平 | 不允许扣除的成本 | 约定交付条件 | 税务风险
案例概要:
某房地产开发企业(以下简称“C企业”)于2019年与B市自然资源和规划局签订《国有建设用地使用权出让合同》,合同明确约定土地交付时间为2019年7月9日,交付条件为“红线内场地已平整”。项目于2019年9月20日正式开工,2022年3月18日竣工。截至2022年9月,该项目销售比例达100%,符合土地增值税清算条件。
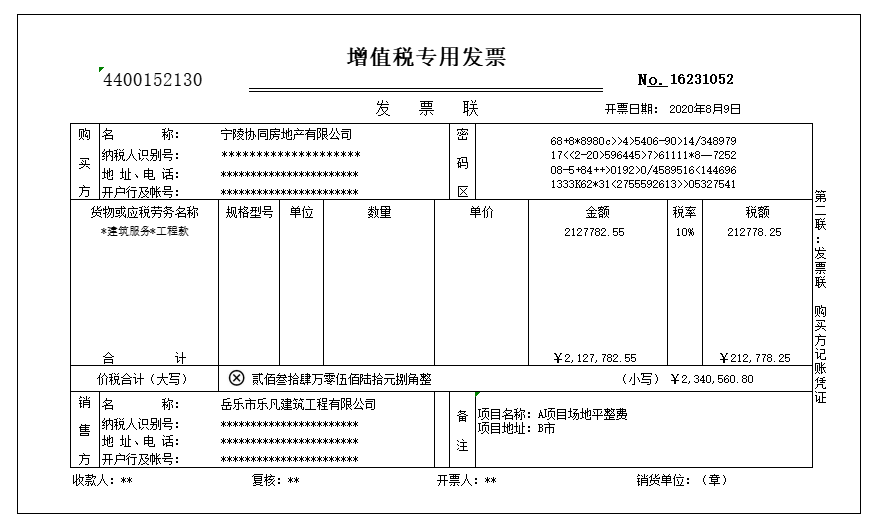
2022年10月12日,主管税务机关向C企业下达《税务事项通知书》,启动土地增值税清算程序。税务机关审核企业报送的《土地增值税清算申报表》及附送资料时,发现企业列支的“前期工程费—七通一平”中包括一笔金额为2,340,560.80元的“场地平整费”。该笔支出与土地出让合同中约定的“交付时场地已平整”条款存在明显冲突,引发税务机关质疑。
相关凭证包括:
图1:土地出让合同摘要(显示交付条件)

案例解析:
本案例中,“前期工程费—七通一平”支出在土地增值税清算中的核心风险在于成本真实性与合理性的认定。根据合同约定,土地交付时场地应已平整,但C企业在接手后仍列支场地平整费用,若无充分证据支持,税务机关可能依据《土地增值税清算管理规程》认定该成本虚列,从而不允许扣除。
具体风险点包括:
1.成本真实性风险:合同约定交付条件已包含平整工作,企业后续支出可能被视为重复或虚增成本。若企业无法证明额外平整的必要性(如地质条件复杂、需二次精细化平整),税务机关可质疑业务真实性。
2.凭证合规性风险:企业需提供合法凭据(如合同、发票、验收记录),但若凭证链不完整(如缺少现场勘查、监理日志等),税务机关可能认定支出未实际发生。
3.政策适用风险:根据《土地增值税清算管理规程》第二十一条和第二十三条,扣除项目必须实际发生且取得合法凭据。若企业将开发费用混入前期工程费,可能面临调整风险。
本案例中,C企业若不能提供证据证明二次平整的合理性(如地质报告、施工必要性说明),该笔2,340,560.80元支出可能被全额调增,导致土地增值税税基扩大,增加税负。
总结归纳:
在实务中针对上述情况,很容易出现以下问题:
虽然在交付时场地已做初步平整,但因地质条件复杂、局部区域存在堆土与坑洼,无法满足施工机械进场和地基处理要求,为保障工程安全与进度,企业可能会委托第三方进行二次精细化平整。
若税务机关针对上述情况发生的成本提出异议,企业若不能提供充分证据证明额外平整作业的必要性和实际发生性,税务机关可能会视该笔费用为虚列,依据《土地增值税清算管理规程》第二十一条规定,非实际发生的成本不得扣除。
因此企业在处理“七通一平”支出时;
(1)在土地接收阶段,应组织工程、成本、法务等部门联合验收,如发现实际状况与合同约定不符,应立即书面致函出让方,明确差异内容与责任归属,并保留相关证据。
(2)对于确需实施的合同外工程,应严格执行内部立项、预算、招标、合同签订、过程监理、竣工验收与结算的全流程管理,确保业务真实、资料完整、逻辑清晰,除常规合同与发票外,应注意留存反映施工必要性的证据(如现场勘查记录、监理日志、会议纪要、影像资料等),形成完整的证据链。
(3)对于可能引发税务争议的成本项目,建议在施工前或成本确认阶段主动与主管税务机关沟通,说明情况,争取理解,必要时可申请事先裁定或书面咨询。
(4)定期对开发成本进行专项审计,重点审核成本发生的真实性、合理性与凭证合规性。加强对财务、成本、工程人员的税务知识培训,提升全员税务风险管理意识。
政策依据
《国家税务总局关于印发《土地增值税清算管理规程》的通知》(国税发〔2009〕91号)第二十一条、第二十三条