摘要:土地增值税清算中,建安成本(建筑安装工程费)是计算土地增值税的重要组成部分,合理分摊建安成本对于土地增值税清算具有重要意义。接下来将以实务案例的形式,探讨“层高系数法”和“建筑面积法”对建安成本分摊的影响。
关键词:“建安成本”“合理分摊”“层高系数法”
案例概要:
A房地产企业开发建设的“明湖公园”商住楼项目,于2023年10月20日,满足土地增值税清算的条件,企业遂决定申报清算,经核算,“明湖公园”项目共发生建筑安装工程费45,000,000.00元。
明湖公园房源信息如下:“明湖公园”商住楼项目,共1栋商住楼,1层为商业,层高4.8米,商业面积1200㎡,2到15层为普通住宅,层高3.0米,普通住宅面积16800㎡。
用数字化的思维模式对以上案例概要进行梳理重构如下:
| 关键参数 | 数值 | 数字化特征 |
|---|---|---|
| 总建安成本 | 45,000,000元 | 核心输入变量 |
| 商业层高 | 4.8米 | 关键调节因子 |
| 住宅层高(基准) | 3.0米 | 基准参数 |
| 商业面积 | 1,200㎡ | 空间维度数据 |
| 住宅面积 | 16,800㎡ | 空间维度数据 |
| 商业销售率 | 91.67% (1,100/1,200) | 动态比率参数 |
建筑面积法
应用建筑面积法,建安成本分摊如下:
| 房源类型 | 建筑面积 | 已售面积 | 建安成本 | 已售房源对应的建安成本可扣除金额 |
|---|---|---|---|---|
| 商业 | 1,200.00 | 1,100.00 | 45,000,000.00 | 2,750,000.00 |
| 普通住宅 | 16,800.00 | 15,600.00 | 39,000,000.00 | |
| 合计 | 18,000.00 | 41,750,000.00 |
层高系数法
应用层高系数法,建安成本分摊如下:
1.选取普通住宅的层高3.0米作为基准层高;
2.商业层高系数=4.8/3.0=1.6;
3.按层高系数调整后的普通住宅面积=16800*1=16800㎡,按层高系数调整后的商业用房的建筑面积=1200*1.6=1920㎡,按层高系数调整后的已售商业用房的建筑面积=1100*1.6=1760㎡;
4.按层高系数法调整后的建筑面积进行分摊:
| 房源类型 | 建筑面积 | 已售面积 | 建安成本 | 已售房源对应的建安成本可扣除金额 |
|---|---|---|---|---|
| 商业 | 1,920.00 | 1,760.00 | 45,000,000.00 | 4,230,769.23 |
| 普通住宅 | 16,800.00 | 15,600.00 | 37,500,000.00 | |
| 合计 | 18,720.00 | 41,730,769.23 |
两种分摊方法对比(搭建动态计算模型可实现自动分摊计算与差异提醒):
#建筑面积法
总可售面积=18,000㎡
商业分摊成本=45,000,000×(1,200/18,000)×91.67%=2,750,000元
#层高系数法
层高系数=4.8/3.0=1.6
调整后商业面积=1,200×1.6=1,920㎡
调整后总面积=16,800+1,920=18,720㎡
商业分摊成本=45,000,000×(1,920/18,720)×91.67%=4,230,769元
>>>分摊差额=4,230,769-2,750,000=1,480,769元
案例解析:
由上述案例概要可知,已售商业用房在本次清算时,若用“建筑面积法”可分摊建安成本2,750,000.00元;若用“层高系数法”,可分摊建安成本4,230,769.23元。不同分摊方法下,分摊差额高达1,480,769.23元。这将直接影响商业用房的增值率,甚至有可能影响商业用房的应缴土地增值税。
| 分摊方法 | 可分摊建安成本 |
|---|---|
| 建筑面积法 | 2,750,000.00 |
| 层高系数法 | 4,230,769.23 |
| 两种分摊方法的差额 | 1,480,769.23 |
总结归纳:
建安成本申报分摊时,常见的分摊方法有:建筑面积法(包括总建筑面积、总可售建筑面积、规划建筑面积等等)、直接成本法、层高系数法、收入权重法等,选择不同的分摊方法,将产生不同的分摊结果。
房地产企业在项目数据申报前,需结合当地的分摊口径,综合考虑选择最优的分摊方法以合理避税。
政策依据:
《新疆维吾尔自治区地方税务局公告2016年第6号》第六条
《关于土地增值税若干具体问题的公告(征求意见稿)》(国家税务总局)第十三条
关于土地增值税若干政策问题的公告(浙江省地方税务局公告2014年第16号)
关于进一步规范土地增值税管理的公告(湖南省地方税务局公告2014年第7号)
关于发布《内蒙古自治区土地增值税清算管理办法》的公告(国家税务总局内蒙古自治区税务局)第十四条
数字化视角下的案例剖析
1. 构建动态税务筹划模型
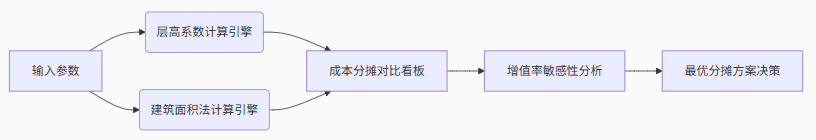
关键洞察:通过参数化模型(层高、面积、售价)实时测算不同分摊方法对土地增值税的影响,支持动态税务筹划。
2. 成本分摊的数字化敏感性分析
| 层高阈值 | 商业成本分摊额 | 住宅成本分摊额 | 商业增值率变化 |
|---|---|---|---|
| 基准层高3.0米 | 2,750,000 | 39,000,000 | 0%基准 |
| 层高系数1.6 | 4,230,769 | 37,500,000 | ↓18.2% |
| 若层高增至5.4米 | 5,625,000 | 35,625,000 | ↓31.5% |
注:凸显层高对商业增值率的杠杆效应。
3. 地域政策合规性决策树
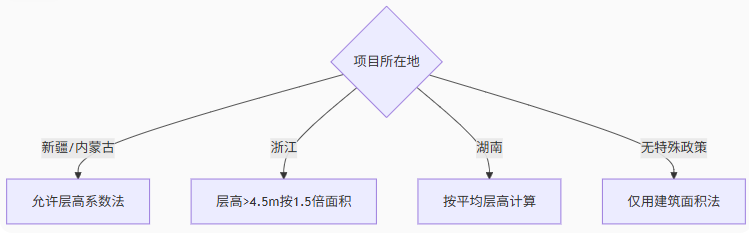
数字化工具建议:开发政策规则引擎,自动匹配地方税务公告条款,规避申报风险。
4. 可视化决策驾驶舱(示例)
实时对比两种方法的分摊成本与税负
模拟层高/面积变动对增值税的影响曲线
自动标注地方政策适用红线(如浙江层高4.5m临界点)

数字化价值总结
动态测算替代静态表格:将案例中的固定计算转为参数化模型,支持“层高-面积-成本”三维调节
政策合规智能匹配:集成各省层高系数法适用规则(如新疆6号公告、浙江16号公告),一键生成合规方案
税务风险可视化预警:当商业增值率突破地方核定标准时自动触发预警(如部分地区要求商业增值率≤20%)
延伸应用场景:可扩展至车位成本分摊、装修标准差异化处理等复杂扣除项管理
数字化工具落地建议:
应用「土地增值税清算辅助系统」,内置层高系数法计算引擎、政策库、风险扫描模块,实现从数据录入→方案优化→申报输出的全流程数字化管理。