摘要:近年来,土地增值税清算中虚列开发间接费用、重复扣除工程成本等问题逐渐成为税务稽查重点。此类问题因隐蔽性强、核算口径模糊,易导致企业税负失真。与此同时,国家税务总局也在不断加强对土地增值税清算的管理力度,今年也将土增清算列入专项整治。本文通过某房企在开发间接费用归集及工程分包中的违规案例,解析其税务风险及合规路径,为行业提供警示与参考。
关键词:开发间接费用虚列 | 工程分包重复扣除 | 成本分摊不合理
案例概要:甲房地产企业于2019年在A市开发商住综合体项目,2023年6月竣工验收,截至2024年7月销售率达97%。2024年8月,税务机关对其启动土地增值税清算,发现以下问题:
1、虚列开发间接费用:甲企业将集团总部管理费用(含高管薪酬、品牌宣传费)共计2800万元全额计入本次清算项目开发间接费用,未按合理比例分摊至其他同期开发项目。
2、工程分包重复列支:甲企业与乙建筑公司签订土方工程合同(金额1500万元),后又将同一标段工程分包给丙公司(金额1200万元),两份合同施工范围重叠,导致重复扣除成本2700万元。
3、绿化工程成本分摊不当:项目公共区域绿化工程成本800万元,全部计入住宅部分扣除,未按住宅与商业建筑面积比例分摊,商业部分多扣除成本。
案例解析:
1、开发间接费用归集违规:依据《土地增值税清算管理规程》(国税发〔2009〕91号)第二十一条,开发间接费用需为项目直接相关且合理分摊。甲企业将集团总部费用全额计入单一项目,违反“受益对象”原则。税务机关按同期项目数量重新分摊,调减扣除额。
2、工程分包重复扣除:根据《税收征收管理法》第十九条“纳税人不得重复列支成本”,重叠施工部分的成本被认定为虚增。税务机关保留乙公司合同金额1500万元,剔除丙公司重复部分,调减成本。
3、公共成本分摊错误:参照《土地增值税暂行条例实施细则》第七条,共同成本需按建筑面积比例分摊。甲企业全额计入住宅导致商业部分多扣成本,税务机关予以剔除。
归纳总结:
本案例凸显土地增值税清算中三类典型风险:
1、开发间接费用归集不实:需严格区分项目专属费用与集团共同费用,按合理基准(如投资额、建筑面积)分摊。
2、工程分包管理疏漏:应避免同一工程多签合同,强化施工范围交叉审查。
3、公共成本分摊随意:须遵循税法规定的分摊方法,留存计算依据备查。
合规建议:
1、建立开发间接费用台账,区分项目直接费用与集团共同费用;
2、完善工程分包流程,引入第三方监理确认施工范围;
3、采用系统化分摊工具,确保公共成本分配符合税法要求。
相关法律法规:
《土地增值税暂行条例》第六条:
《土地增值税清算管理规程》(国税发〔2009〕91号)第二十一条:
《税收征收管理法》第十九条:
《土地增值税暂行条例实施细则》第七条:
应用数字化工具进行风险筛查与合规应对
从数据治理的角度:建立“项目-合同-成本-凭证”四级数据关联架构,确保业务流、资金流、票据流“三流合一”;对历史混乱数据(如跨期费用、模糊分摊)进行清洗,设定数据质量监控规则。
从税务合规的角度:及时更新税收政策,调整清算规则(如新地区分摊比例);建立动态案例库,集成土地增值税争议判例、税务机关答复口径等,通过机器学习分析稽查案例,持续优化风险筛查模型(如识别“变相虚列费用”新手段)。
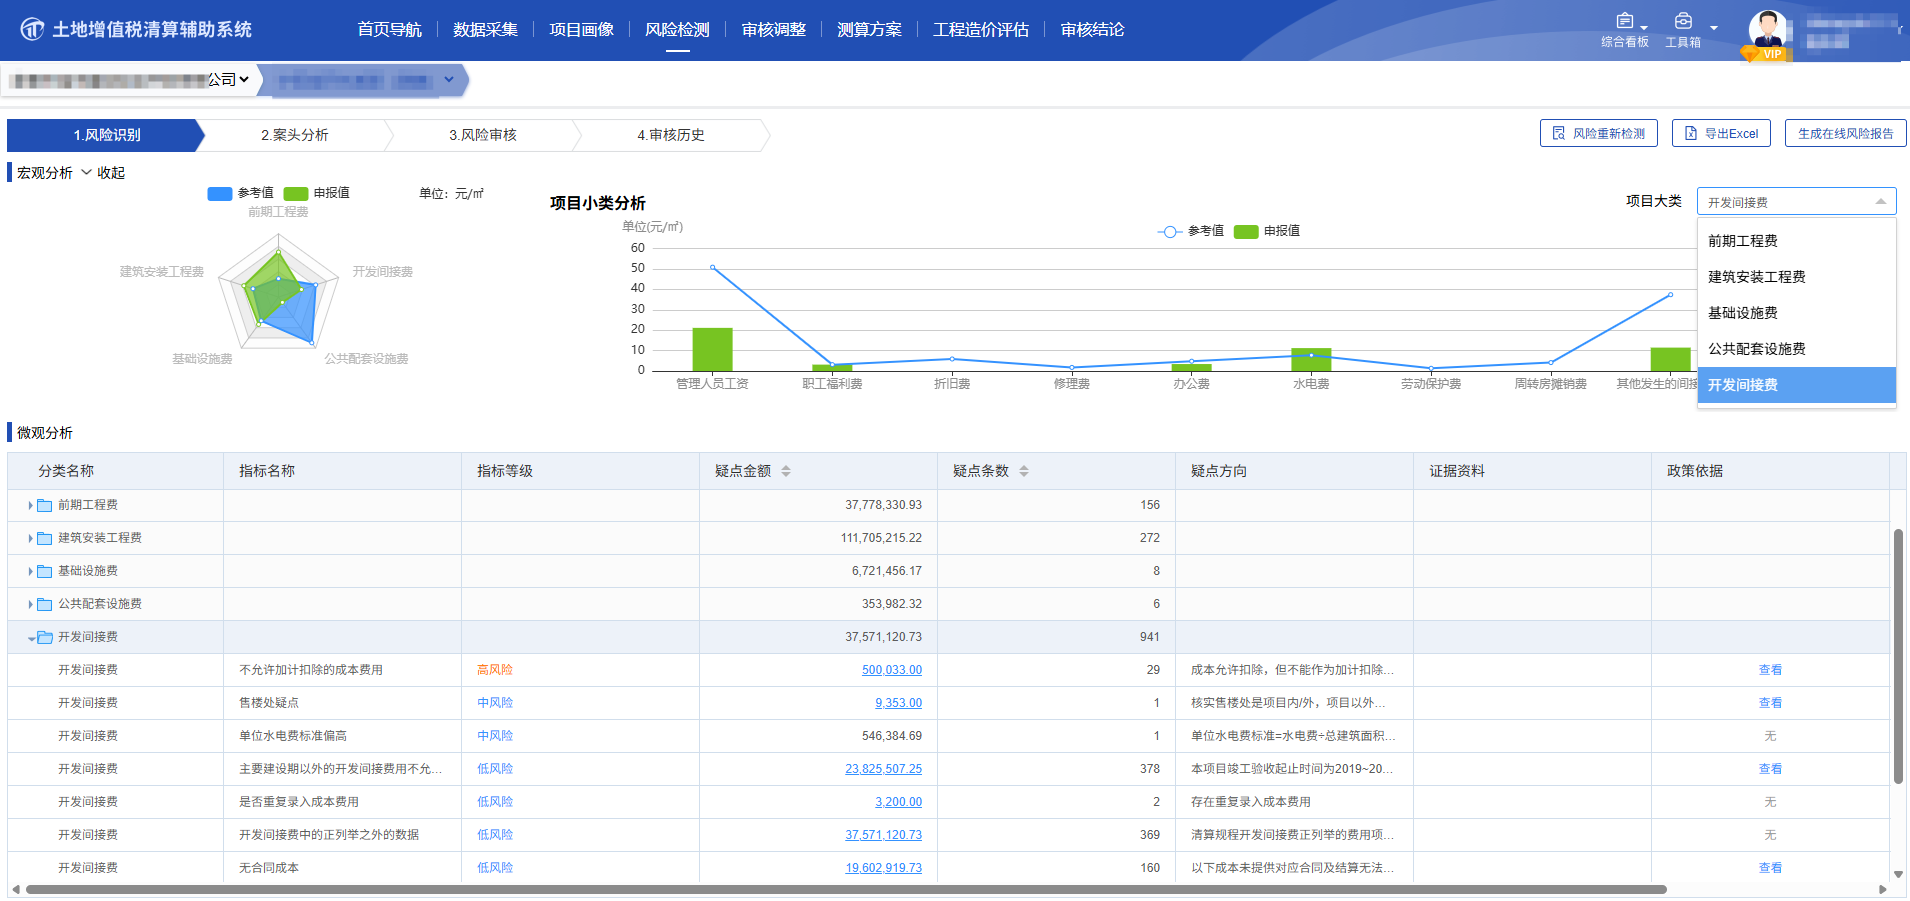
以下是《土地增值税清算辅助系统》在本案例中的三大核心应用场景:
1、开发间接费用合规筛查
数据穿透:识别集团总部费用与项目专属费用,标记“跨项目分摊异常”(如案例中2800万元总部费用全额计入单项目);
分摊逻辑校验:预设分摊基准(如建筑面积),系统自动比对实际分摊比例与税法要求(国税发〔2009〕91号),生成“分摊偏离度预警”。
2、工程分包重复列支识别
合同文本智能解析:归集合同资料,通过OCR识别技术提取工程范围、标段坐标等关键字段,自动检测多份合同的地理重叠(如案例中乙、丙公司合同标段重复);
成本流向追踪:记录分包款项支付路径,锁定同一工程节点的多次支付记录,触发“重复扣除风险提示”。
3、公共成本分摊合规监控
分摊模型内置:系统嵌入税法分摊规则(如《土地增值税暂行条例实施细则》第七条),自定义住宅、商业、公建等业态的分摊比例,自动分摊计算(如案例中绿化成本全额计入住宅);
证据链归档:系统留存分摊计算表、施工图纸等电子凭证,可以根据税务机关要求生成“成本分摊合理性说明”。
某房企数字化应用效果示例(未列明数据):
▶ 开发间接费用分摊偏离预警准确率提升至92%,年度潜在税务调整金额减少4300万元;
▶ 工程分包重复支付风险识别周期从15天缩短至2小时;
▶ 土地增值税清算资料准备时间压缩60%,稽查争议点减少75%。