摘要:房地产企业开发项目时所发生的“项目间共同成本”是指房地产企业成片受让土地使用权后,分期分批开发、转让房地产时,应由各分期项目共同承担的成本,它既包括取得土地使用权所支付的金额,又包括开发成本。
实务中,房地产企业发生的属于多个分期项目共同承担的开发成本,应选择怎样的分摊方式,选择不同分摊方式又会产生什么样的影响?接下来将以实务案例的形式与大家一起学习探讨。
关键词:“项目间共同成本”“开发成本”“分摊方法”
案例概要:
A房地产企业开发建设的“明湖公园二期”项目,项目于2017年01月20日正式开工,并于2019年10月18日竣工验收备案,截至2023年10月,已转让房地产建筑面积占比98%。
2023年10月20日,该项目所在地主管税务机关对A房地产企业下达《税务事项通知书》(土地增值税清算通知)。
企业申报土地增值税清算资料时,对某建筑设计有限公司承包的“明湖公园一二期施工图设计”成本进行分摊,明湖公园一二期房源信息、施工图设计合同及分摊后申报信息如下:
明湖公园一二期房源信息:
| 分期情况 | 楼号 | 总建筑面积 | 可售建筑面积 | 备注 |
|---|---|---|---|---|
| 明湖公园一期 | 1 | 6,245.00 | 6,245.00 | 多层 |
| 2 | 6,316.00 | 6,316.00 | 多层 | |
| 3 | 6,810.00 | 6,810.00 | 多层 | |
| 商业1 | 5,317.00 | 5,317.00 | 商业 | |
| 地下车库A区 | 7,250.00 | 6,597.50 | 地下车库 | |
| 明湖公园二期 | 4 | 12,483.00 | 12,483.00 | 高层 |
| 5 | 13,523.00 | 13,523.00 | 高层 | |
| 6 | 13,563.00 | 13,563.00 | 高层 | |
| 综合楼 | 17,885.00 | 17,885.00 | 综合楼 | |
| 商业2 | 4,581.00 | 4,581.00 | 商业 | |
| 地下车库B区 | 13,782.00 | 10,721.62 | 地下车库 | |
| 合计 | 107,755.00 | 104,042.12 | ||
施工图设计合同:
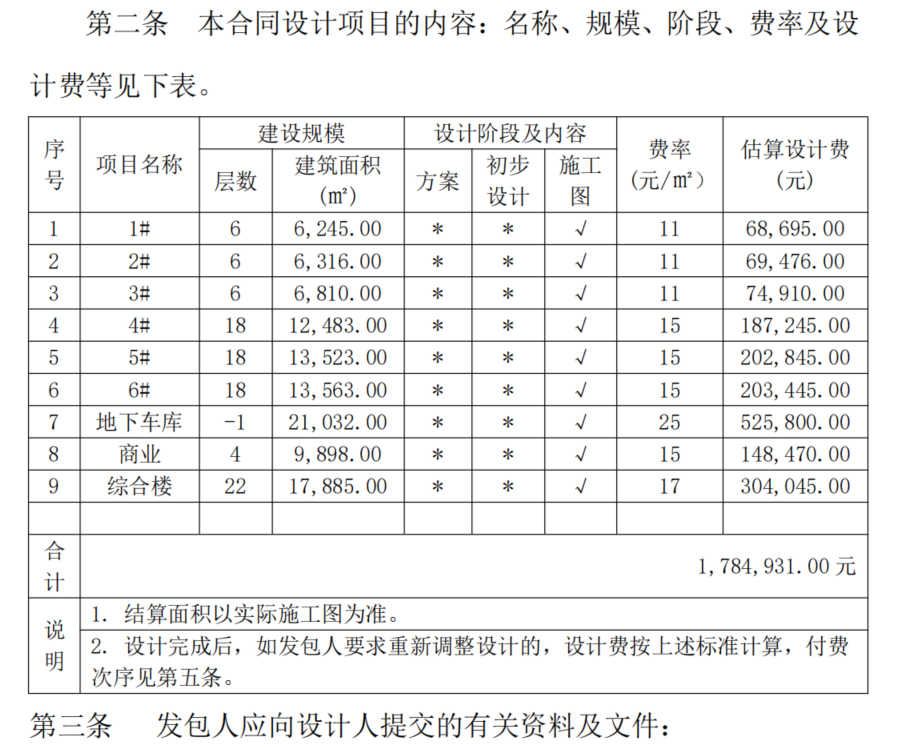
明湖公园项目施工图设计合同开票信息:

明湖公园二期企业申报分摊信息:
| 项目名称 | 楼号 | 总建筑面积 | 施工图设计费分摊比例 | 施工图设计费分摊金额 |
|---|---|---|---|---|
| 明湖公园二期 | 4 | 12,483.00 | 70.36% (二期总建筑面积/一二期合计) | 1,255,887.09 (1784931*29.64%) |
| 5 | 13,523.00 | |||
| 6 | 13,563.00 | |||
| 综合楼 | 17,885.00 | |||
| 商业2 | 4,581.00 | |||
| 地下车库B区 | 13,782.00 | |||
| 明湖公园一期二期合计 | 107,755.00 | |||
根据上述信息,试分析该项目“施工图设计费”在本次土地增值税清算过程中分摊是否合理?
案例解析:
根据明湖公园一二期房源信息可知,一期二期的房源业态不同,一期为多层住宅、商业、地下车库;二期为高层住宅、商业、综合楼、地下车库。
由施工图设计合同可知,明湖公园项目不同房源类型的设计费率不同,多层设计费率为11元/㎡,高层及商业设计费率为15元/㎡,综合楼设计费率17元/㎡,地下车库设计费率为25元/㎡。
由开票信息可知,明湖公园施工图设计开票金额=合同金额。
综上,对明湖公园二期的分摊计算过程进行归纳分析如下:
根据设计合同,可直接归集到明湖公园二期的设计费为3#、4#、5#楼及综合楼设计费,金额共计897,580.00元(187245+202845+203445+304045);
根据设计合同,无法直接归集到明湖公园二期的设计费为地下车库及商业的设计费,由于一期和二期商业及地下车库的设计费率相同,可按照各期建筑设计面积进行分摊,如下图所示:
| 分期情况 | 楼号 | 建筑面积 | 二期分摊比例 | 设计费总额 | 二期分摊金额 |
|---|---|---|---|---|---|
| 一期 | 商业1 | 5,317.00 | 148,470.00 | ||
| 二期 | 商业2 | 4,581.00 | 46.28% | 68,715.00 | |
| 小计 | 9,898.00 | ||||
| 一期 | 地下车库A区 | 7,250.00 | 525,800.00 | ||
| 二期 | 地下车库B区 | 13,782.00 | 65.53% | 344,550.00 | |
| 小计 | 21,032.00 | ||||
| 二期分摊合计 | 413,265.00 |
综上:
明湖公园二期需分摊的设计费=897,580.00+413,265.00=1,310,845.00元。
企业自行申报时,按照总建筑面积法分摊的明湖公园二期设计费为1,255,887.09元,比按照直接归集+总建筑面积法组合的分摊方法少分摊 54,957.91元,这会使得清算项目扣除成本少记54,957.91元。
总结归纳:
“共同成本”审核时,常见的分摊方法有:建筑面积法(包括总建筑面积、总可售建筑面积、规划建筑面积等等)、占地面积法、直接成本法、预算造价比例法等,选择不同的分摊方法,将产生不同的分摊结果。
房地产企业在项目数据申报前,需结合当地的分摊口径对“共同成本”进行合理划分,必要时可组合使用多种分摊方法。
政策依据:
《中华人民共和国土地增值税暂行条例实施细则》(财法字〔1995〕6号)
第九条 纳税人成片受让土地使用权后,分期分批开发、转让房地产的,其扣除项目金额的确定,可按转让土地使用权的面积占总面积的比例计算分摊,或按建筑面积计算分摊,也可按税务机关确认的其他方式计算分摊。
国家税务总局关于印发《土地增值税清算管理规程》的通知(国税发〔2009〕91号)
第二十一条 审核扣除项目是否符合下列要求:
(五)纳税人分期开发项目或者同时开发多个项目的,或者同一项目中建造不同类型房地产的,应按照受益对象,采用合理的分配方法,分摊共同的成本费用。
第二十二条 审核取得土地使用权支付金额和土地征用及拆迁补偿费时应当重点关注:
(一)同一宗土地有多个开发项目,是否予以分摊,分摊办法是否合理、合规,具体金额的计算是否正确。
第二十三条 审核前期工程费、基础设施费时应当重点关注:
多个(或分期)项目共同发生的前期工程费、基础设施费,是否按项目合理分摊。
国家税务总局关于房地产开发企业土地增值税清算管理有关问题的通知(国税发〔2006〕187号)
四、土地增值税的扣除项目
(五)属于多个房地产项目共同的成本费用,应按清算项目可售建筑面积占多个项目可售总建筑面积的比例或其他合理的方法,计算确定清算项目的扣除金额。
《企业产品成本核算制度(试行)》(财会〔2013〕17号)
第四十三条 房地产企业发生的有关费用由几个成本核算对象共同负担的应当选择占地面积比例、预算造价比例、建筑面积比例等合理的分配标准,分配计入成本核算对象。