AI 不是问答机器人,而是嵌入全流程——从识别到设计、从匹配到校验、从纪要到闭环
土地增值税清算约谈的难,不在于"不会问",而在于信息量大、政策复杂、税企责任边界模糊。《清算管理规程》要求约谈必须围绕收入、扣除、分摊、凭证、关联交易等关键事项,形成可验证、可追溯、可落地的结果。
一、约谈真正的难点:不是问不出问题,是分不清责任
土地增值税约谈难,表面看是企业资料多、解释不充分。往深了想,税务人员要在极短时间内同时判断三件事:
- 事实是否真实发生?
- 处理是否符合政策?
- 如果出问题,责任归谁?
这些事项很少孤立存在,往往是合同、发票、付款、结算、会计、台账之间交叉验证的问题。所以约谈的核心价值不是"问一圈",而是把责任链路分清楚——事实责任、资料责任、计算责任、口径责任、后续责任。边界一清,约谈就从风险暴露变成风险消化。
二、"四段式"约谈机制
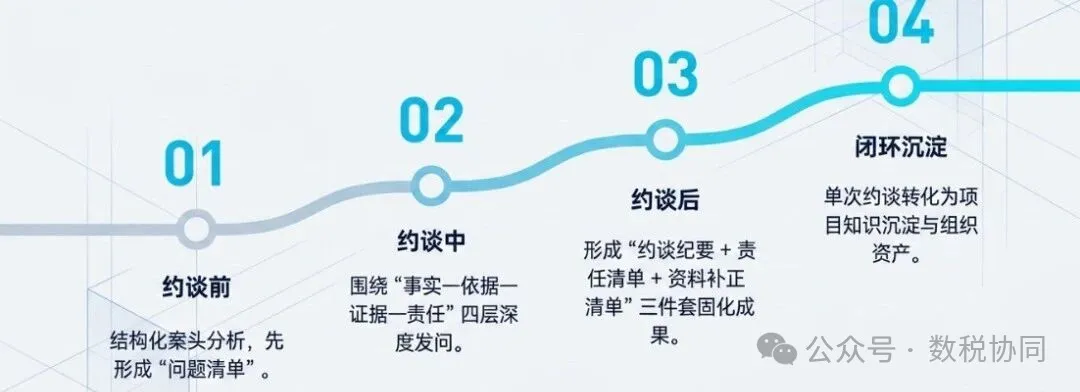
2.1 前段 · 带着"问题画像"进场
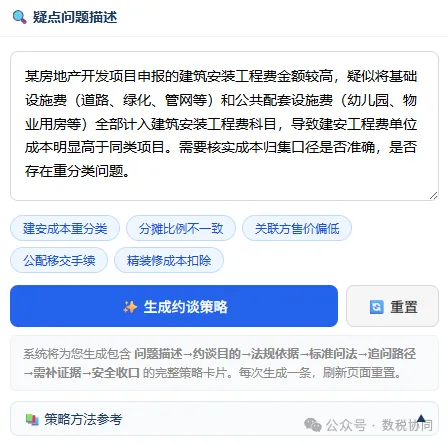
把申报表、销售明细、成本台账、合同发票、工程结算、规划许可串成结构化问题清单。不是笼统写"某成本偏高",要具体到哪个项目、哪个业态、哪个科目、哪笔合同、哪种分摊方法跟哪个政策口径不一致。
AI 在前段的作用:自动比对申报与底层明细,快速识别数据不匹配、归集异常、口径不一致、凭证缺失,约谈前就形成问题画像和约谈策略。
2.2 中段 · 四层发问,层层穿透
约谈不能只问"为什么这样处理?",要把问题拆成四层,层层穿透:
- 第一层 · 事实:事项是否真实发生?
- 第二层 · 依据:处理方式依据政策规定还是内部判断?
- 第三层 · 证据:解释能否被合同、发票、结算等资料支撑?
- 第四层 · 责任:哪些能说明、哪些需补证、哪些需调整、哪些涉及争议?
AI 当"智能追问助手"——不替代判断,但确保不漏问、不乱问。
2.3 后段 · 三份材料形成闭环
约谈纪要必须注明争议事项、企业陈述、关注点、补充资料和时限;配套责任清单区分企业补证、税务机关复核、第三方协审。目的是把不确定责任转化为确定责任,把潜在争议转化为可处理事项。
2.4 闭环 · 从个人经验到组织能力
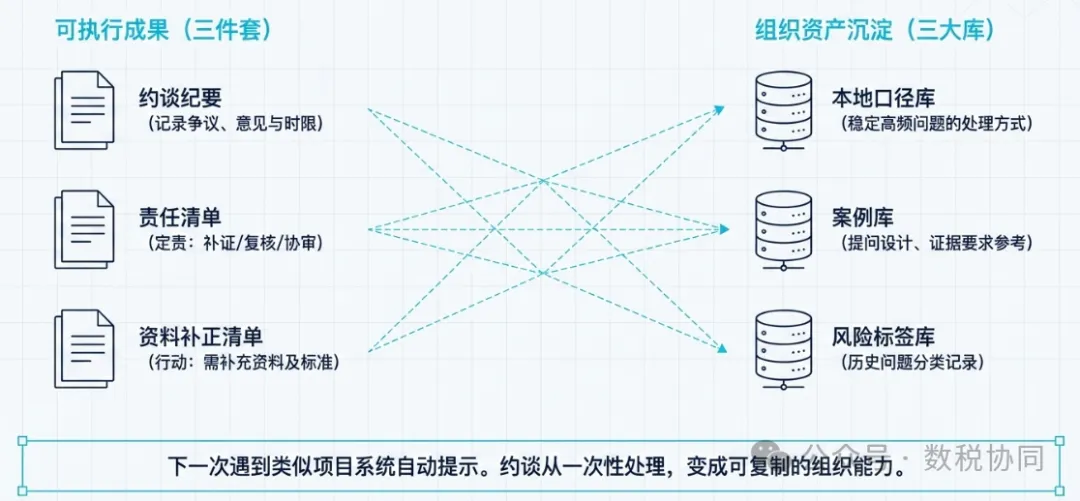
一次约谈解决的不该只是一个项目。已形成稳定处理口径的(如车位、公共配套、利息分摊等),应通过 AI 沉淀为案例库、问答库、口径库、风险标签库。下次遇到同类项目,AI 自动提示——约谈能力从个人变成组织。
三、AI 在约谈中的五个"助手"角色
| 助手角色 | 做什么 |
|---|---|
| 风险识别 | 按清算规则自动体检,收入异常、成本占比异常、分摊异常、关联交易异常、前后不一致——全量扫描,优先级推送 |
| 提问设计 | 把"凭感觉问"变"按标准问"。同样面对建安成本偏高,AI 提示一整套追问序列,而非一句"为什么这么高" |
| 证据匹配 | 每个风险点对应到所需证据材料,约谈现场直接告诉企业"用这些来证明" |
| 口径校验 | 政策法规、地方口径、历史案例统一管理,同类事项保持一致处理,差异自动提示 |
| 纪要生成 | 根据录音和标注自动生成初稿,提炼争议、说明、意见、时限,减少机械记录,避免遗漏 |
四、落地产品化:一图三表一库
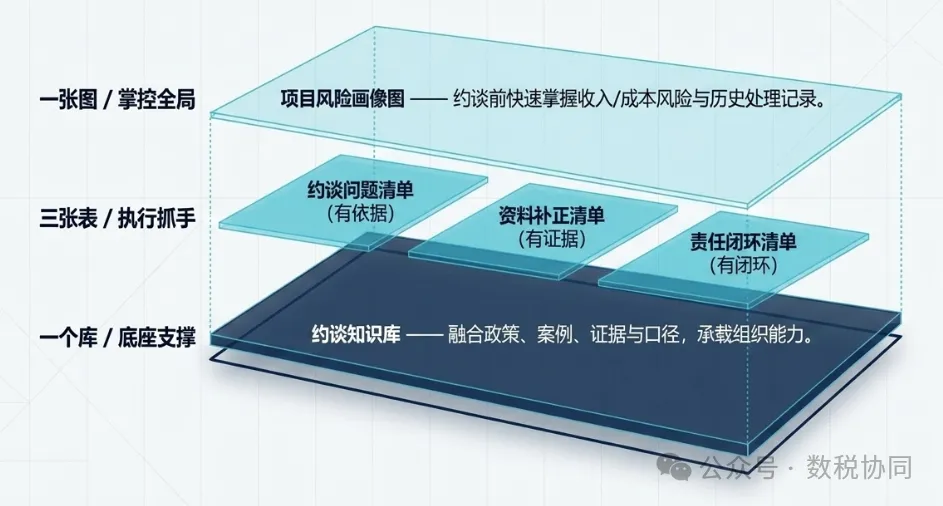
要让 AI 不"悬浮",可以先把约谈工具产品化:
- 一张项目风险画像图——约谈前一目了然
- 三张表——问题清单(会前)、补正清单(会后)、闭环清单(跟踪)
- 一个知识库——随约谈增加持续学习,基层人员经验不足也能获得支撑
五、税务局视角:四个转变
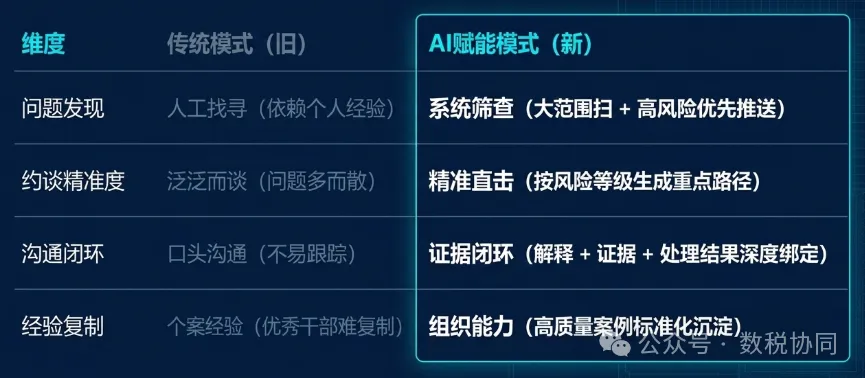
- 从人工找问题到系统筛问题——全量扫描不受经验偏差影响
- 从泛泛约谈到精准约谈——按风险等级明确重点
- 从口头沟通到证据闭环——解释、证据、依据、结果绑定追踪
- 从个案经验到组织能力——高质量沉淀为可复用方法论
六、纳税人视角:合规即价值
规范的约谈是企业把问题讲清、资料补全、责任边界固定的机会。企业可通过 AI 预演税务机关的关注点,提前准备资料包和解释口径——不是被动回答,而是主动说明;不是回避责任,而是证明已履行合理注意义务。
七、标准化约谈流程
把上面这些串起来,一个可执行的 AI 助力约谈流程:
| ▶ 前段 | 数据采集与风险扫描 AI 自动识别异常、生成风险画像 输出约谈问题清单 |
| ▶ 中段 | 围绕风险事项发问 AI 提示追问路径、匹配政策口径 形成约谈记录、初步责任判断 |
| ▶ 后段 | 资料补正与事项复核 AI 生成纪要、整理证据链 输出约谈纪要、资料补正清单 |
| ▶ 闭环 | 处理意见与后续跟踪 AI 跟踪事项状态、沉淀案例 形成闭环清单和案例库 |
核心逻辑:AI 不是问答机器人,而是嵌入全流程——从识别到设计、从匹配到校验、从纪要到闭环。最终实现:约谈有准备、问题有依据、沟通有证据、处理有闭环。
对税务机关,AI 让约谈从经验型转为数据化、标准化、可复用的专业能力。
对纳税人,AI 让责任不再是单方面风险,而是证明合规、降低争议、提升确定性的载体。
本文参考依据:《土地增值税清算管理规程》(国税发〔2009〕91号)、国家税务总局 12366 纳税服务平台·土地增值税热点问答;以及泰安协同软件·智能约谈助手 产品研发记录(2026)。